شهد الذهب انهيارًا حادًا خلال أكتوبر 2026، كاسرًا حاجز 4000 دولار للأوقية، ليغلق عقد ديسمبر عند 3898.90 دولار في 30 أكتوبر. لم يكن التراجع مجرد قصة عوائد حقيقية أو دولار أمريكي، بل كشف عن تحول جوهري في علاقة الذهب بالنفط، حيث أصبح خام برنت حارس البوابة للذهب، بينما تحولت المراكز المضاربية إلى مصدر للسيولة.
النفط حارس البوابة للذهب
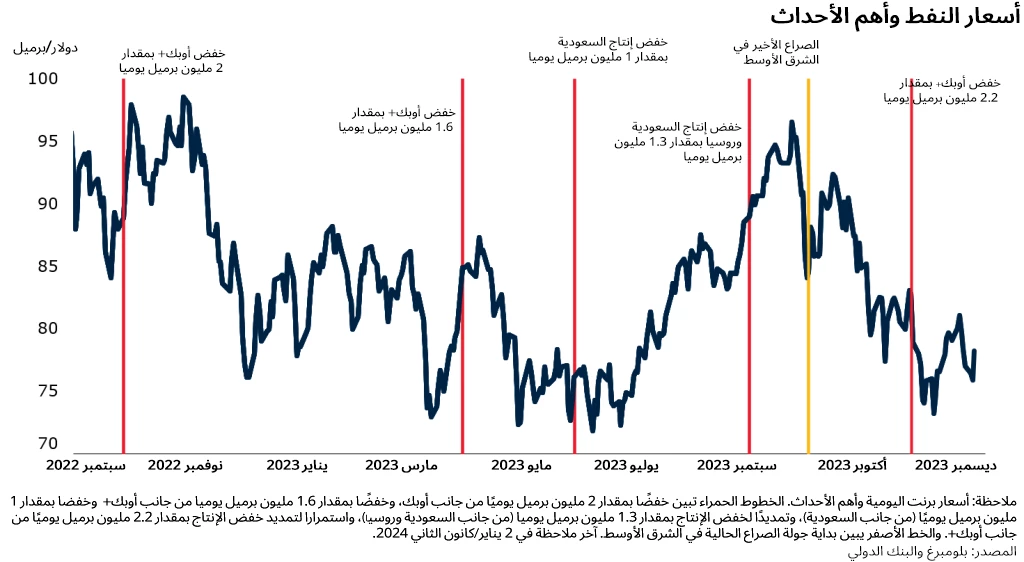
قفزت عقود برنت لشهر يناير نحو 118 دولارًا، معبرة عن علاوة مخاطر جيوسياسية متزايدة لاحتمال تصعيد عسكري في الشرق الأوسط. الملفت ليس مستوى الأسعار فقط، بل انتقال العلاوة الجيوسياسية على طول منحنى العقود الآجلة، ما يشير إلى تسعير السوق لاحتمالية استمرار التعطيل وعدم اليقين اللوجستي. في النصف الثاني من أكتوبر، برزت علاقة عكسية حادة: كل ارتفاع 10% في برنت صاحبته انخفاض بنحو 4% في الذهب. أصبح المتداولون يعبرون عن مخاطر الحرب مباشرة عبر النفط الخام، بينما استخدموا الذهب كمصدر للسيولة لتمويل المراكز أو تلبية نداءات الهامش أو تقليل مخاطر المحفظة.
بصمة التمويل السامة في مراكز المضاربة
حدد تحليل روبرت كوين من جولدمان ساكس، استنادًا إلى بيانات التزامات المتداولين حتى 27 أكتوبر، بيعًا مضاربيًا تراكميًا بنحو 19.5 مليار دولار منذ 22 سبتمبر. تسارع البيع في أسبوع التقرير الأخير، حيث خفضت فئات "المديرون المديرون" و"غير المبلغين الآخرين" و"المبلغون الآخرون" تعرضها بنحو 8 مليارات دولار، منها 5.2 مليار تصفية مراكز قائمة و2.8 مليار مراكز بيع جديدة. المفاجأة تكمن في هوية البائعين: شكلت فئتا "المبلغون الآخرون" و"غير المبلغين" حوالي 95% من البيع الأخير، بينما ظلت إجمالي المراكز الطويلة لـ"المبلغين الآخرين" مرتفعة تاريخيًا عند 18% من الفائدة المفتوحة، مقارنة بـ 11-12% في وقت سابق من العام. يشير ذلك إلى أن ضغط البيع قد يستمر حتى بعد أن يبدو أن صناديق التحوط أنهت تصفيتها.
سوق الخيارات يعكس القلق المتزايد
أظهر سوق الخيارات تحولًا واضحًا في توزيع المخاطر المتصورة. ارتفع التقلب الضمني للذهب لثلاثة أشهر، ووصل انحراف خيار البيع والشراء (25 دلتا) المعياري إلى حوالي المئين 85 من مداه السنوي. أصبح المستثمرون يدفعون علاوة أكبر بكثير لحماية الجانب السلبي، بعد أن كانوا يدفعون للمشاركة في الصعود. مكتب السلع في جولدمان ساكس حدد 3850 دولارًا كمنطقة دعم محتملة تالية، مع الاعتراف بأن كسر 3950 دولار كان مفاجئًا.
سيناريوهان محتملان للحل
هناك طريقتان محتملتان لانتهاء هذا التصحيح: الأولى أن تهدأ المخاوف الجيوسياسية، ويتنازل برنت عن جزء من علاوة الحرب، فينعكس الضغط على الذهب. الثانية أن يظل النفط مرتفعًا بينما تستمر المراكز في التصفية، تاركة الذهب عرضة لموجة هبوط أخرى حتى لو تحسنت المؤشرات الماكروية التقليدية. الفارق الجوهري أن السيناريو الأول يتعلق بالمخاطر الجيوسياسية، بينما الثاني يتعلق بكمية البيع المتبقية في السوق. لذا، تظل متابعة النفط أولًا، ثم تتبع تدفقات الأموال، هي البوصلة الأنسب للنافذة الحالية.