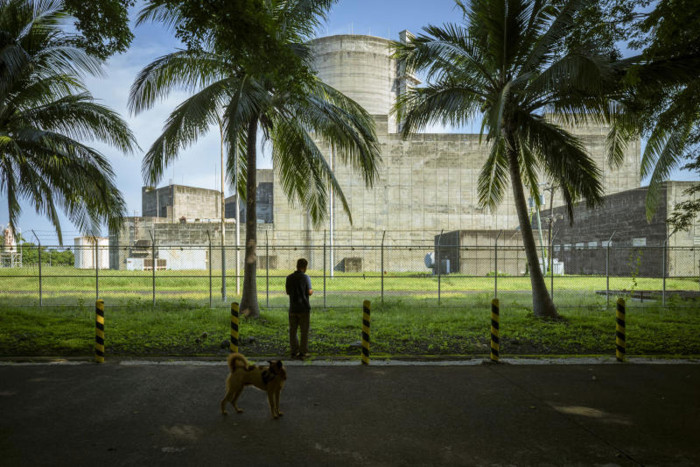
تهيمن الدول الآسيوية على خط أنابيب البناء العالمي للمفاعلات النووية الجديدة وقدرات الطاقة المتجددة، ما يمهد لتآكل محتمل في استخدام الوقود الأحفوري لتوليد الكهرباء بالمنطقة خلال العقد المقبل.
آسيا تهيمن على بناء المفاعلات والطاقة المتجددة
تستضيف آسيا 73% من إجمالي المفاعلات الجديدة قيد الإنشاء عالميًا، بطاقة إجمالية 66 جيجاواط من أصل 91 جيجاواط، وفق بيانات "غلوبال إنرجي مونيتور". كما تستحوذ القارة على 78% من قدرات الطاقة المتجددة الجديدة الجاري بناؤها، بواقع 1,364 جيجاواط من الطاقة الشمسية وطاقة الرياح. هذا الجمع بين النووي والمتجددة يقلص الحاجة لمحطات الفحم والغاز عبر ساعات أكثر من السنة، حيث يوفر النووي توليدًا ثابتًا على مدار الساعة، بينما تغطي الشمس والرياح فترات الطقس الملائم.
الصين.. توازن بين الفحم والنووي والمتجددة
تبني الصين في آن واحد 204 جيجاواط من الفحم، و236 جيجاواط من الطاقة الشمسية واسعة النطاق، و213 جيجاواط من الرياح، و247 جيجاواط من الطاقة الكهرومائية، و43 جيجاواط من النووي. ورغم ضخامة أسطول الفحم، فإن التوسع في النووي والمتجددة سيجعل محطات الفحم تعمل كمصدر احتياطي وموازن بدلاً من كونها محرك النمو الأساسي، ما سيقلل تدريجيًا احتياجات الصين من واردات الفحم.
الهند.. النووي يكبح توسع الفحم المستقبلي
تبني الهند 6.6 جيجاواط من النووي، مقابل أكثر من 40 جيجاواط من مشروعات الفحم قيد التطوير، و99 جيجاواط من الطاقة الشمسية، و26 جيجاواط من الرياح. سيظل الفحم محوريًا لسنوات نظرًا لحجم نمو الطلب، لكن كل مفاعل جديد يضاف للشبكة يقلل الحاجة لإنتاج فحم إضافي، وقد يمنع أجزاء من أسطول الفحم المستقبلي من أن ترى النور.
اليابان وكوريا الجنوبية.. النووي بديل مباشر للغاز
تشييد اليابان أكثر من 6 جيجاواط من النووي دون أي محطات فحم جديدة، ويمثل النووي 65% من خط أنابيب بناء الطاقة لديها. وكوريا الجنوبية تبني 5.6 جيجاواط من النووي (أكثر من 40% من محفظة بناء الطاقة) دون محطات فحم جديدة. كلا البلدين من أكبر مستوردي الغاز الطبيعي المسال عالميًا، وكل مفاعل جديد ينافس مباشرة الغاز المستورد، ما قد يحد من نمو الطلب على الغاز ويقلصه على المدى الطويل.
أسواق ناشئة.. تركيا وبنغلاديش ومصر تدخل النادي النووي
في تركيا، يمثل النووي أكثر من 80% من قدرات التوليد قيد الإنشاء. بنغلاديش تبني أول مشروع نووي كبير لها (مفاعل روبر بقدرة 1,200 ميجاواط للوحدة، وحدتان مخططات، الأولى متوقعة تجاريًا 2027)، ويمثل نحو نصف قدرات الطاقة الجديدة في البلاد. مصر أيضًا تبني أول مفاعل نووي متوقع بدء تشغيله 2028. هذه المشاريع تهدف لتقليل الاعتماد على الوقود المستورد، وتعزيز أمن الطاقة، واستقرار تكاليف الكهرباء، ما قد يخفض الطلب طويل الأجل على واردات الغاز ويقلل التعرض لتقلبات أسعار الغاز المسال العالمية منذ 2021.
تأثير مزدوج يعيد تشكيل طلب الوقود الأحفوري
تظهر بيانات البناء أن الاقتصادات الآسيوية الكبرى لا تختار بين المتجددة والنووي، بل تبني الاثنين معًا. الصين والهند تجسدان هذا الاتجاه، بينما ترى اليابان وكوريا الجنوبية في النووي مكملًا للمتجددة لا بديلًا. هذا النهج المزدوج قد يعيد تشكيل طلب الوقود الأحفوري بفعالية أكبر: المتجددة تقلل استهلاك الوقود عند توافر الطقس، والنووي يقلله كل ساعة من كل يوم. وبما أن آسيا تظل مركز نمو استهلاك الوقود الأحفوري عالميًا، فإن توسعها النووي قد يكون مؤثرًا في أسواق الوقود المستقبلية بقدر ثورة الطاقة المتجددة.