أبقى بنك أوف أمريكا على توقعاته بمتوسط سعر خام برنت عند 80 دولارًا للبرميل في عام 2027، وخام غرب تكساس الوسيط عند 74 دولارًا، مع تحذير من أن أي تجدد للاضطرابات الجيوسياسية في الشرق الأوسط قد يدفع برنت نحو 150 دولارًا. جاء ذلك في أحدث تقارير البنك الصادرة في 5 نوفمبر، والتي تأخذ في الاعتبار المكاسب الديمقراطية في انتخابات التجديد النصفي الأمريكية وتأثيرها المحتمل على اتفاق مع إيران.
توقعات الأسعار لعام 2027
يرى استراتيجيو السلع في البنك أن وقف إطلاق النار في صراعات الولايات المتحدة وإيران، والسعودية والحوثيين، وروسيا وأوكرانيا، قد يفتح إنتاج الطاقة المقيد، وينظم مسارات التجارة، ويعيد أسواق النفط والغاز العالمية نحو فائض، ما يدفع برنت نحو 80 دولارًا أو أقل في المتوسط العام المقبل. يبدأ المسار الفصلي للبنك بمتوسط 89 دولارًا في الربع الأول، وينخفض إلى 74 دولارًا في الربع الرابع، وهو ما يميز توقعه عن توقعات بيرينبرغ الأخيرة التي تشير إلى 75 دولارًا بنهاية 2027، رغم اعتماد كليهما على تحسن الوصول للإمدادات.
سيناريوهات المخاطر الجيوسياسية
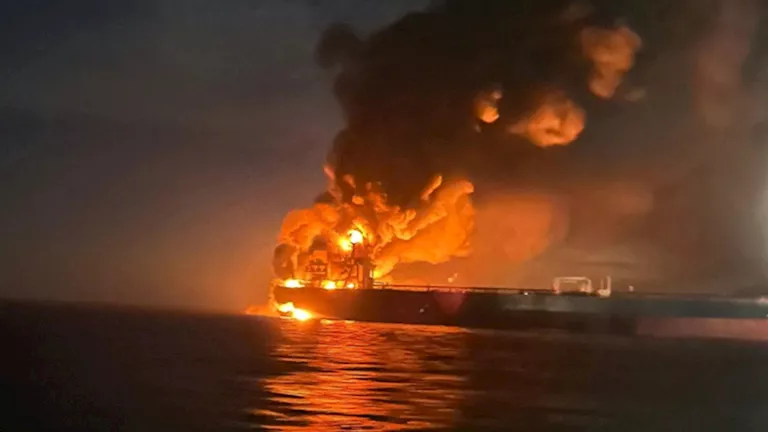
حذر البنك من أن استمرار الوضع الراهن الهش حتى 2027، المتمثل في هجمات متقطعة، وإمدادات إيرانية مقيدة، ومخاطر شحن مرتفعة، سيبقي السوق الفعلية ضيقة هيكليًا، وقد يدعم أسعار برنت حول ثلاثة أرقام. أما السيناريو الأكثر تفاؤلًا فيجمع بين انخفاض الاحتياطيات وقدرة محدودة على زيادة الإنتاج أو كبح الاستهلاك بسرعة، حيث يبدو النفط الصخري الأمريكي أقل استجابة للسعر من الدورات السابقة، ومرونة الطلب على النفط على المدى القصير محدودة، ما قد يتطلب أسعارًا أعلى بكثير لتطهير السوق.
تراجع المخزونات وتأثيرها
أشار التقرير إلى أن السوق دخلت الصراع بمخزونات جيدة بشكل غير معتاد بعد عدة أرباع من الفائض، ما سمح بامتصاص الصدمة الأولية، لكن هذا المخزون يستنفد بسرعة، مع سحب كبير بشكل خاص في الصين، وتراجع المخزونات الاستراتيجية في اقتصادات منظمة التعاون الاقتصادي والتنمية. قدرت إدارة معلومات الطاقة الأمريكية في تقييمها الشهري الصادر في أكتوبر أن المخزونات العالمية انخفضت بمقدار 1.9 مليون برميل يوميًا في الربع الثالث، مع توقع مزيد من السحب في الربع الرابع.
قيود المصافي وتأخر انتقال الأسعار
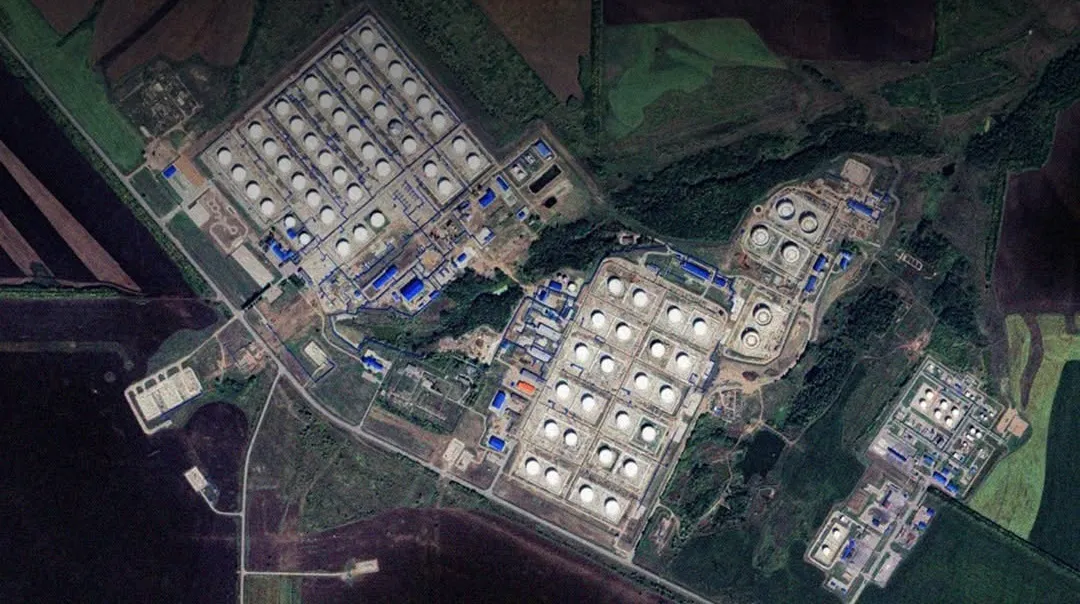
لفت البنك إلى أن صادرات الخام عبر هرمز تعافت إلى نحو 7.4 مليون برميل يوميًا في سبتمبر، لكن تعافي الوقود المكرر كان أضعف، مشيرًا إلى أن تعطل المصافي، وليس توفر الخام وحده، أصبح قيدًا مركزيًا على إمدادات الطاقة القابلة للاستخدام. قد تبقي الأضرار التي لحقت بالمصافي في روسيا والشرق الأوسط على الديزل والوقود الأخرى باهظة الثمن حتى مع وصول المزيد من الخام للسوق. توقعات يوني كريديت المنفصلة في نوفمبر أيدت هذا التمييز بين تراجع سريع في علاوة المخاطر الجيوسياسية وتعافٍ تشغيلي أبطأ.
مؤشرات التعافي المطلوبة
لتحقيق توقعات الأسعار الأدنى، يجب أن يسفر التقدم الدبلوماسي عن إمدادات مستدامة تسمح بإعادة بناء المخزونات، وتشمل العلامات العملية استقرار صادرات الخليج، وتعافي عمليات المصافي، وتقليل تحويلات الشحن المكلفة. قد يقلل إعلان وقف إطلاق النار من العلاوة التي يدفعها المستثمرون مقابل مخاطر التعطيل قبل وصول هذه التحسينات، ما يترك الأسعار عرضة للخطر إذا فشل الاتفاق في تأمين التسليم. مع توفر مخزون أقل من النفط المخزن، ستواجه السوق صدمة أخرى بقدرة امتصاص أقل مما كانت عليه في بداية الصراع.