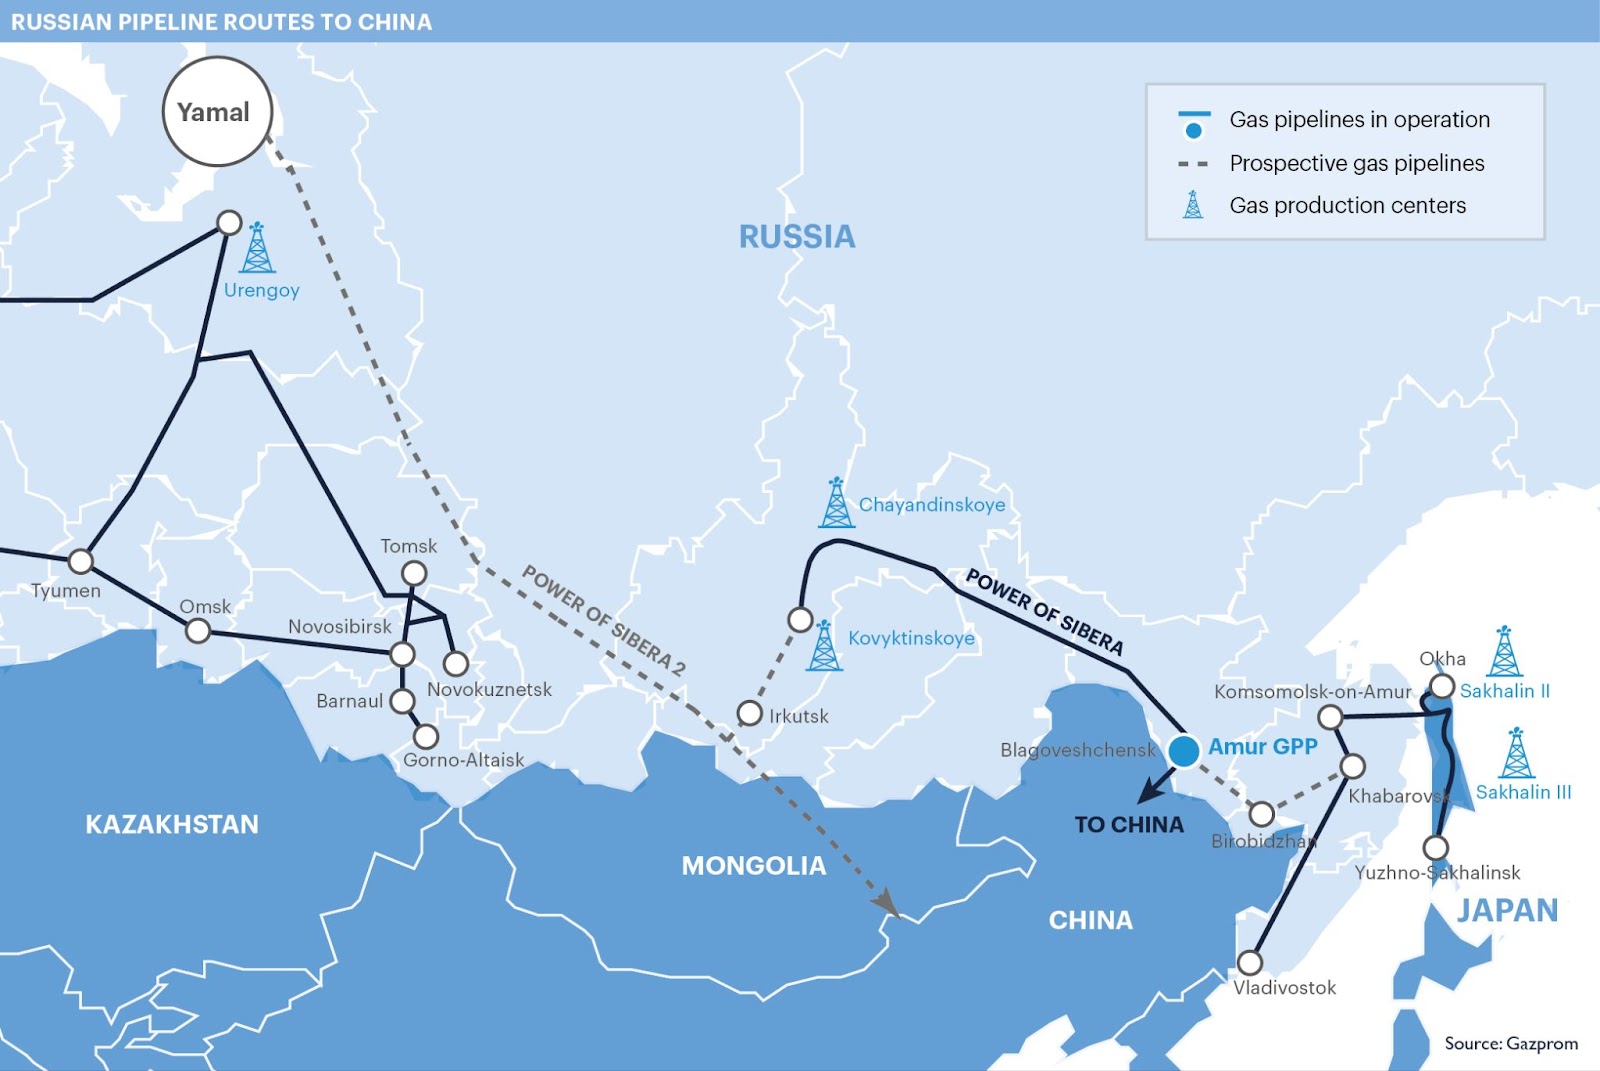
تشهد خريطة صادرات الغاز الروسي تحولًا جذريًا يتمثل في ازدهار المسار الشرقي نحو آسيا وتراجع المسار الغربي نحو أوروبا، ما يفرض ضغوطًا مالية متزايدة على الموازنة الفيدرالية الروسية وقطاعات الموارد، في وقت تواجه فيه الصناعة الأوروبية تكاليف طاقة مرتفعة قد تستمر لسنوات.
مسار شرقي بكثافة غير مسبوقة
في الأول من نوفمبر 2026، سجلت شركة غازبروم أعلى مستوى يومي على الإطلاق في صادرات الغاز إلى الصين عبر خط أنابيب "باور أوف سيبيريا"، دون الإفصاح عن معدل التدفق الفعلي تماشيًا مع سياسة الشركة منذ 2022. ويعتمد الخط على حقلين رئيسيين: تشاياندينسكوي في ياقوتيا، وكوفيكتينسكوي في إيركوتسك الذي يعد أكبر حقل من حيث الاحتياطيات في شرق روسيا. ويمتد النظام لنحو 3 آلاف كيلومتر، وتعززت قدرته عبر خطوط موازية ومحطات ضغط بلغ عددها 9 محطات.
الصين تحدد السعر.. ومخاطر المشتري الوحيد
يتمتع المسار الشرقي بميزة تشغيلية واضحة، إذ يمثل كل مليار متر مكعب إضافي يتدفق شرقًا حجمًا لم تعد موسكو بحاجة لتصريفه في أوروبا. لكن ثمن هذه المرونة يتمثل في الاعتماد على مشترٍ واحد يمتلك قدرة تفاوضية كبيرة، حيث تتمتع شركة البترول الوطنية الصينية (CNPC) بسلطة تحديد الأسعار على المسار الشرقي، وهو وضع لم يحظَ به أي مشترٍ أوروبي سابقًا.
ترك ستريم.. أصل سياسي بتجارة محدودة
على الجانب الغربي، أظهر خط أنابيب "ترك ستريم" -الممر الروسي الوحيد المتبقي نحو الاتحاد الأوروبي- تراجعًا بنسبة 4% في أحجام أكتوبر 2026 مقارنة بالعام السابق، مسجلًا 1.615 مليار متر مكعب. غير أن معدل استغلال السعة تحسن من 79% في سبتمبر إلى 92% في أكتوبر. ومنذ بداية العام وحتى أكتوبر، بلغت الصادرات عبر المسار الأوروبي 14.672 مليار متر مكعب، بزيادة 0.9% عن 2025. ويتكون الخط من مسارين بسعة إجمالية 31.5 مليار متر مكعب سنويًا، مخصص أحدهما للسوق التركية والآخر لأوروبا. وتحول الخط إلى أصل يتميز بمعدل استغلال مرتفع ونمو محدود، تكتسي قيمته طابعًا سياسيًا بقدر ما هي تجارية، إذ يضمن استمرار اعتماد دول مثل المجر وسلوفاكيا على الإمدادات الروسية.
صدمة أسعار في أوروبا وإغلاقات صناعية
بلغ سعر الغاز للتسليم في ديسمبر 2026 نحو 100 يورو لكل ميغاواط/ساعة (أكثر من 1120 دولارًا لكل 1000 متر مكعب)، وهو ضعفان إلى ثلاثة أضعاف النطاق السعري بين 2023 و2026، ولم يسبقه سوى أزمة 2022. وبدأت الأضرار الصناعية تظهر: تعتزم "يارا" خفض إنتاج الأمونيا في إيطاليا بـ270 ألف طن، وأوقفت "فيرتيبيريا" إنتاج الأمونيا واليوريا في مصنعين بإسبانيا، وأغلقت "إينيوس" 3 مصانع كيميائية توظف نحو 4 آلاف شخص. وتعد القطاعات التي تعتمد على الغاز مادة خام الأكثر تضررًا، إذ لا يمكنها استبداله بمصادر متجددة بسهولة.
آليات تسعير معقدة وتوقعات متباينة
في 2024، سُعر 82% من الغاز المستهلك في أوروبا بناءً على مؤشرات مراكز التداول (Hub indices) لا أسعار النفط. وبلغ متوسط سعر بيع الغاز النرويجي في الربع الثاني 2026 نحو 568 دولارًا لكل 1000 متر مكعب، بينما تراوحت أسعار مركز TTF بين 480 و620 دولارًا. وترتبط أكثر من نصف إمدادات الغاز المسال بأسعار "هنري هب" الأمريكي، بينما ترتبط 18% بأسعار النفط.
سيناريوهات المستقبل: ضغوط مستمرة وفرص تفاوضية
يرى أليكسي غريفاتش من "الصندوق الوطني لأمن الطاقة" أن روسيا الطرف الوحيد القادر على تزويد أوروبا بكميات كبيرة بعقود موثوقة وتكلفة مقبولة، بينما يتوقع ديمتري سكريبين من "ألفا كابيتال" ألا تشهد الأسعار قفزة حادة عند دخول قرار الاتحاد الأوروبي بإنهاء الاعتماد على الغاز المسال الروسي حيز التنفيذ في يناير 2027، لأن الأسواق استوعبت جزءًا من التحول. ويحذر البنك الدولي من ضغوط تصاعدية على الأسعار، ويشير إلى أن عودة الإمدادات القطرية الكاملة قد تستغرق نحو 3 سنوات. في المقابل، تتصدع جبهة العقوبات عبر الأطلسي مع حصول ترخيص عام أميركي للديزل الروسي، ومحادثات أميركية-روسية بشأن الغاز المسال في القطب الشمالي، ما يشير إلى أن واشنطن تنظر إلى الطاقة الروسية كورقة ضغط تفاوضية.


