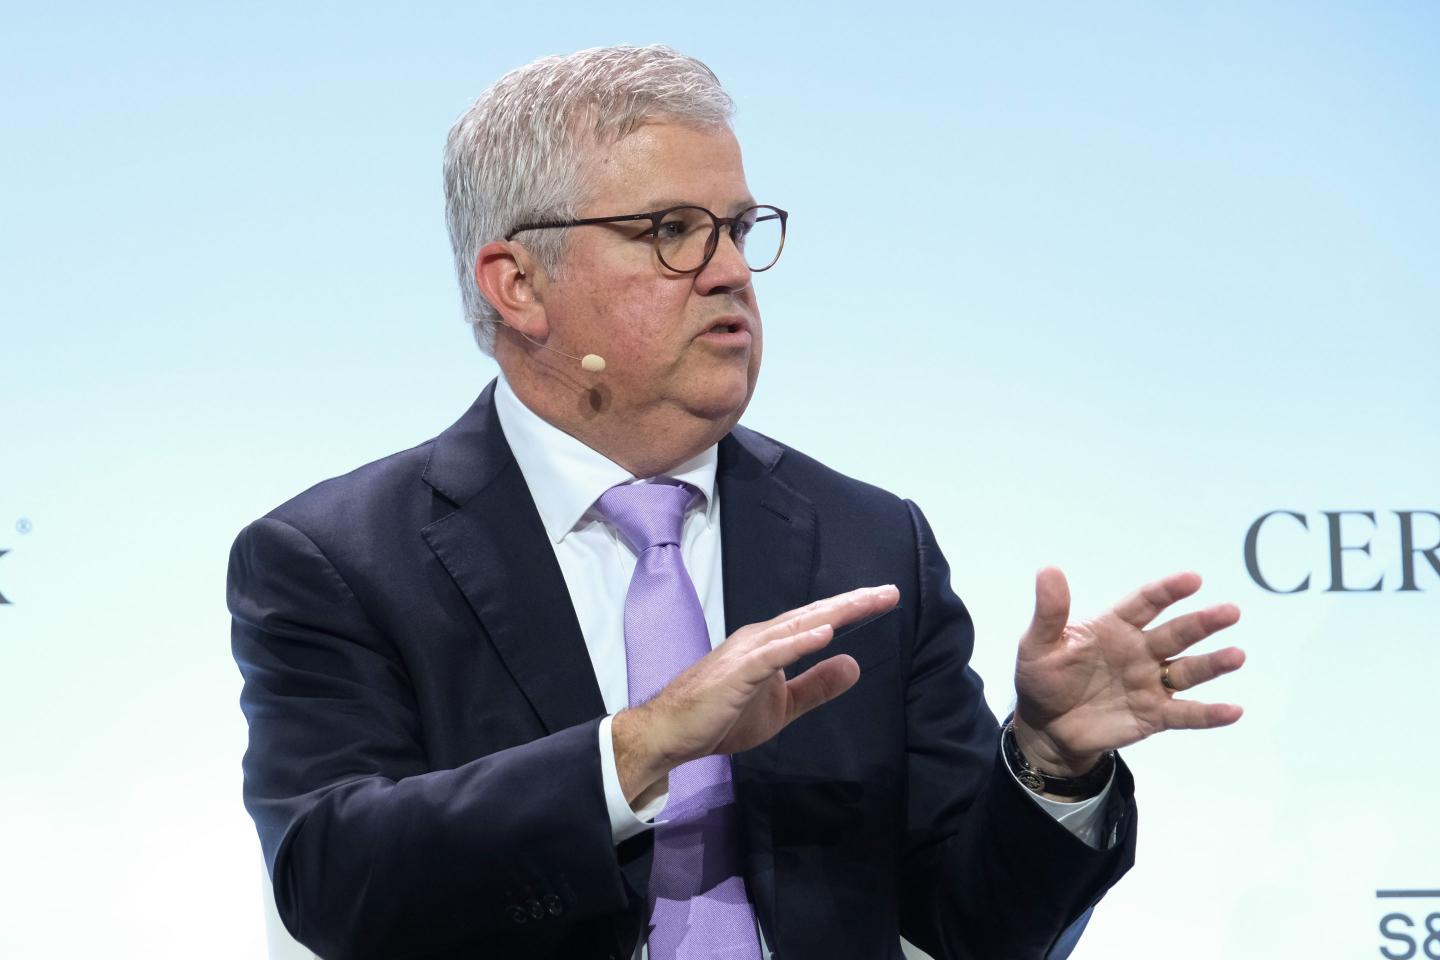
قفزت أسهم شركة "إن آر جي إنرجي" (NRG Energy) بنحو 10% خلال تعاملات اليوم، عقب إعلانها الاتفاق على بيع ست محطات لتوليد الكهرباء بالغاز الطبيعي إلى شركة "إل إس باور" (LS Power) مقابل 4 مليارات دولار نقدًا، مع رفع خطتها لإعادة شراء الأسهم للفترة 2026-2027 إلى 3 مليارات دولار.
تفاصيل الصفقة وتوزيع العائدات
تبلغ القدرة الإجمالية للمحطات المباعة 4.9 جيجاواط، وتقع في ولايات نيويورك ونيو إنجلاند وتكساس. وذكر الرئيس التنفيذي روبرت جوديت أن الصفقة "تحرر قيمة جوهرية من مجموعة مختارة من الأصول"، مشيرًا إلى أن "إل إس باور" تدفع 8 أضعاف الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك (EBITDA) المعدلة المتوقعة لعام 2027.
ستحتفظ "إن آر جي" بمحطاتها في سوق "بي جي إم" (PJM)، والبالغة 20 جيجاواط والموزعة بالتساوي بين منطقتي "إيركوت" (ERCOT) و"بي جي إم". وسيتم تخصيص عائدات البيع كالتالي: مليار دولار لعمليات إعادة شراء أسهم إضافية، وملياران لتخفيض الديون، ومليار دولار لمشاريع نمو أو لمزيد من خفض الديون.
تداعيات على المنافسين في القطاع
تكتسب الصفقة أهمية مرجعية لشركتي "فيسترا" (Vistra) و"تالين إنرجي" (Talen Energy). فقد أتمت "فيسترا" في أكتوبر الماضي شراء نحو 5.5 جيجاواط من محطات الغاز التابعة لـ "كوجنتريكس" (Cogentrix)، ويوفر سعر 8 أضعاف EBITDA الذي حصلت عليه "إن آر جي" معيارًا لتقييم تلك الأصول. كما أن "فيسترا" تنفذ برنامجًا خاصًا لإعادة شراء أسهم بنحو 2.5 مليار دولار حتى 2028.
من جانبها، باعت "تالين إنرجي" نحو 1.5 مليار دولار من مدفوعات السعة المستقبلية في سوق "بي جي إم"، ووجهت صافي العائدات البالغ 1.3 مليار دولار لتمويل إعادة شراء أسهم متسارعة بقيمة 1.5 مليار دولار. وتستهدف "تالين" نموًا في EBITDA المعدل بنحو 26% بحلول 2027، مدعومة بأساسيات قوية في سوق "بي جي إم"، وهو ما يبدو أن احتفاظ "إن آر جي" بأصولها في نفس السوق يراهن عليه أيضًا.
توقعات الأرباح وتقييم السهم
رغم التفاؤل بالصفقة، جاء توجيه "إن آر جي" لربحية السهم المعدلة لعام 2027 عند نقطة وسطية تبلغ 9.05 دولار، مستثنية تأثير البيع، وهو ما يقل بشكل ملحوظ عن متوسط توقعات المحللين البالغ 10.51 دولار، مما قد يدفع التقديرات للانخفاض.
غير أن السهم كان يتداول عند 8.9 مرة أرباح مستقبلية (Forward P/E) قبل الارتفاع، دون متوسط خمس سنوات البالغ 11.7 مرة، وحول 10 مرات بعد القفزة. ويرى مراقبون أن تحويل أصول محطات إلى إعادة شراء أسهم عند هذا التقييم المنخفض يُعد استخدامًا ذكيًا للنقد لصالح المساهمين، حتى لو تراجعت تقديرات 2027.
لا تزال الصفقة بحاجة لموافقات تنظيمية، أبرزها من لجنة تنظيم الطاقة الفيدرالية (FERC) وهيئة تنظيم نيويورك، قبل الإغلاق المتوقع في الربع الثاني من 2027.


