أظهر أحدث تقرير صادر عن مؤسسة "إندكس بوكس" (IndexBox) أن سوق محركات المحركات العالمية مقبل على توسع مطرد حتى عام 2035، مدفوعاً بلوائح كفاءة الطاقة الصارمة وموجة الأتمتة الصناعية المتسارعة. ويقدر التقرير معدل نمو سنوي مركب قدره 5.8% خلال الفترة 2026-2035، ليرتفع مؤشر السوق إلى 176 نقطة بأساس عام 2025.
محركات الطلب الرئيسية
يحدد التقرير عدة عوامل تدفع نمو السوق، أبرزها اللوائح التنظيمية الملزمة لاستخدام محركات التردد المتغير في التطبيقات الصناعية وأنظمة التدفئة والتهوية والتكييف، حيث تحقق وفورات في الطاقة تصل إلى 30-50% مقارنة بالتشغيل بسرعة ثابتة. كما تسهم الأطر التنظيمية مثل متطلبات التصميم البيئي في الاتحاد الأوروبي والمعايير المماثلة في أمريكا الشمالية وآسيا والمحيط الهادئ في تسريع تحديث الأنظمة القديمة.
تلعب الأتمتة الصناعية، بما في ذلك تقنيات الصناعة 4.0 وإنترنت الأشياء الصناعي، دوراً محورياً في دمج المحركات مع الاتصال والتشخيص المتقدمين، مما يتيح الصيانة التنبؤية وتحسين العمليات. ويضاف إلى ذلك توسع أنظمة الطاقة المتجددة وكهربة النقل، بما في ذلك المركبات الكهربائية والدفع البحري، مما يخلق طلباً جديداً على محركات السيرفو المتقدمة والمحركات المدمجة.
التحديات والقيود
رغم الآفاق الإيجابية، يشير التقرير إلى قيود محتملة تشمل ارتفاع الإنفاق الرأسمالي الأولي لأنظمة المحركات المتقدمة، لا سيما لدى المؤسسات الصغيرة والمتوسطة. كما تشكل اضطرابات سلاسل التوريد ونقص أشباه الموصلات، وخاصة وحدات الطاقة وإلكترونيات التحكم، خطراً على المدى القريب، وإن كان من المتوقع أن تخفف استثمارات القدرات الجارية هذه الضغوط بحلول أواخر العشرينيات. ويضاف إلى ذلك نقص الكوادر التقنية الماهرة وصعوبات التوافق مع المعدات القديمة.
هيكل الطلب حسب القطاعات
تستحوذ الأتمتة الصناعية على الحصة الأكبر المقدرة بـ 30%، مدفوعة بالتحول نحو التصنيع الذكي والروبوتات. وتأتي أنظمة التدفئة والتهوية والتكييف بنسبة 25%، بدعم من أكواد الطاقة الصارمة للمباني ومبادرات المباني الخضراء. وتمثل المضخات والضواغط 20%، مستفيدة من استثمارات البنية التحتية للمياه والنفط والغاز. بينما تشغل أنظمة النقل بالسيور 15% مدفوعة بنمو التجارة الإلكترونية وأتمتة المستودعات، والمركبات الكهربائية 10% مع تسارع الكهربة.
أبرز اللاعبين في السوق
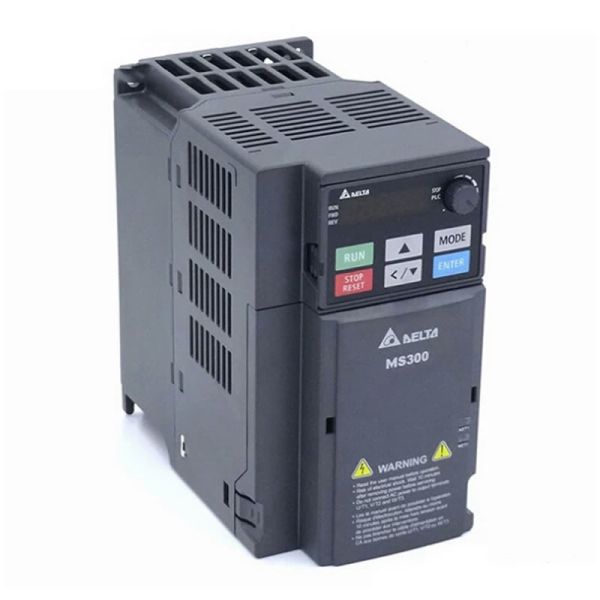
يتركز المشهد التنافسي حول تكتلات متعددة الجنسيات كبرى ذات إنتاج متكامل وانتشار توزيعي واسع، أبرزها: "إيه بي بي" (ABB Ltd)، و"سيمنز" (Siemens AG)، و"شنايدر إلكتريك" (Schneider Electric SE)، و"دانفوس" (Danfoss A/S)، و"روكويل أوتوميشن" (Rockwell Automation, Inc)، و"ميتسوبيشي إلكتريك" (Mitsubishi Electric Corporation)، و"ياسكاوا إلكتريك" (Yaskawa Electric Corporation)، و"فوجي إلكتريك" (Fuji Electric Co., Ltd)، و"دلتا إلكترونيكس" (Delta Electronics, Inc)، و"ويغ" (WEG S.A)، و"نايدك" (Nidec Corporation)، و"إيمرسون إلكتريك" (Emerson Electric Co).
الديناميكيات الإقليمية
تهيمن منطقة آسيا والمحيط الهادئ على السوق بحصة تقدر بـ 45%، مدفوعة بالتصنيع السريع في الصين والهند وجنوب شرق آسيا، ومبادرات حكومية مثل "صنع في الصين 2025". وتأتي أمريكا الشمالية بنسبة 20% بدعم من إعادة توطين التصنيع وتحديث البنية التحتية، وأوروبا بنسبة 18% بقيادة توجيهات كفاءة الطاقة والتحول منخفض الكربون. بينما تقدم أمريكا اللاتينية (10%) والشرق الأوسط وأفريقيا (7%) فرصاً ناشئة مع تبنٍ تدريجي.
توقعات السوق حتى 2035
في السيناريو الأساسي، تقدر "إندكس بوكس" وصول مؤشر السوق إلى نحو 176 نقطة بحلول 2035 (2025=100)، مع بقاء الرقمنة وكفاءة الطاقة كموضوعين محوريين للنمو التحولي. وتشير البيانات الأولية إلى نمو إنتاج المحركات والمولدات والمحولات الكهربائية في الاتحاد الأوروبي بنسبة 8.9% على أساس سنوي في أغسطس 2026، وارتفاع أسعار المنتجين بنسبة 3.6% في سبتمبر 2026.