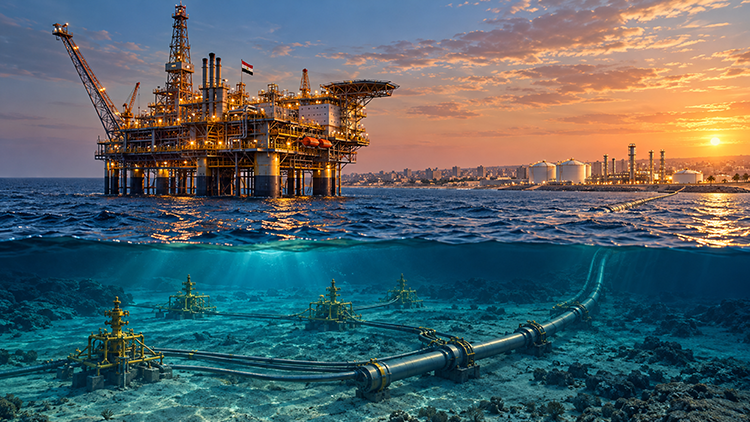
أصبح استكشاف المياه العميقة جزءًا محوريًا من استراتيجية مصر في قطاع التنقيب والإنتاج، إذ تسعى البلاد إلى عكس تراجع إنتاج الغاز الطبيعي، وتقليل الاعتماد على واردات الغاز الطبيعي المسال المكلفة، وترسيخ مكانتها مركزًا إقليميًا للطاقة. وتعد اكتشافات الغاز في المياه العميقة نقطة تحول محتملة، لكنها في الوقت نفسه من أكثر الاستثمارات كثافة في رأس المال والتكنولوجيا بقطاع الطاقة العالمي، ما يجعل اقتصاديات هذه المشاريع في صلب مستقبل مصر الطاقي.
تخفيف الضغط على الموازنة العامة
يعود التركيز المتجدد على استكشاف المياه العميقة إلى مزيج من العوامل الاقتصادية والأمنية. فمع تزايد الطلب المحلي على الغاز، وتراجع الإنتاج من الحقول الناضجة، وارتفاع احتياجات استيراد الغاز المسال، برزت الحاجة الملحة لمصادر إمداد جديدة. وتتميز التداعيات المالية بأهمية كبيرة، إذ يأتي الغاز المسال المستورد بتكلفة أعلى بكثير من الغاز المنتج محليًا، وفقًا للمستشار الطاقي عمر يوسف سلام.
تبلغ تكلفة الغاز المسال المستورد نحو 12 إلى 13.5 دولارًا لكل مليون وحدة حرارية بريطانية، بينما يتراوح سعر غاز المياه العميقة بين 6 و7 دولارات للمليون وحدة حرارية، ما يحقق وفرًا يتراوح بين 5 و7.5 دولارات لكل مليون وحدة حرارية. وأضاف سلام أن استبدال مليار قدم مكعب يوميًا من الغاز المسال المستورد بالإنتاج المحلي قد يوفر على مصر نحو 1.9 إلى 2.8 مليار دولار سنويًا.
اقتصاديات التوجه إلى الأعماق
تحمل مشاريع الغاز في المياه العميقة عوائد مالية كبيرة، لكن الوصول إلى هذه الإمكانات يتطلب سنوات من الاستثمار وقدرة عالية على تحمل المخاطر. وعلى عكس المشاريع البرية أو في المياه الضحلة، تتطلب المشاريع في المياه العميقة إنفاقًا ضخمًا مقدمًا قبل فترة طويلة من وصول أول جزيء غاز إلى السوق.
يبدأ الإنفاق خلال مرحلة الاستكشاف، حيث تستثمر الشركات بكثافة في التصوير الزلزالي المتقدم، والنمذجة الجيولوجية، وحفر الآبار الاستكشافية. وغالبًا ما يتطلب تحديد المكامن المدفونة تحت المياه العميقة والتشكيلات الجيولوجية المعقدة مسوحات زلزالية ثلاثية وأرباعية الأبعاد متطورة، ما يضيف تكاليف كبيرة في المراحل المبكرة.
يمثل الحفر عقبة مالية رئيسية أخرى، إذ يمكن أن تكلف الآبار فائقة العمق مئات الملايين من الدولارات، مع مخاطر مستمرة بحفر آبار جافة لا تحقق اكتشافًا تجاريًا. وتشير التطورات الأخيرة إلى حجم الاستثمار المطلوب؛ ففي يناير 2026، أعلنت الشركة المصرية القابضة للغازات الطبيعية (إيجاس) خططًا لمواصلة توسيع حقل ظهر العملاق وحفر بئرين جديدين بتكلفة إجمالية تبلغ نحو 360 مليون دولار.
غير أن الحفر ليس سوى جزء من المعادلة. وقال الجيولوجي محمد بسيوني، الاستراتيجي الجيولوجي العالمي الحاصل على الدكتوراه في الجيولوجيا: "أكبر عبء تكلفة يتمثل عادةً في التطوير البحري والبنية التحتية تحت السطحية، وليس في حفر الآبار الاستكشافية وحدها. آبار المياه العميقة مكلفة، لكن التحدي الاقتصادي الحقيقي يكمن في التكلفة المجمعة للآبار تحت السطحية، وخطوط التدفق، وخطوط الأنابيب، وأنظمة SURF، والمنشآت البحرية، والخدمات اللوجستية اللازمة لتركيبها وتشغيلها. وكلما زادت عمق المياه وبعد المشروع عن البنية التحتية القائمة، زادت متطلبات رأس المال."
بمجرد تحقيق اكتشاف، يجب على المشغلين تمويل شبكات تحت سطحية واسعة، وخطوط أنابيب، وأنظمة إنتاج، ومنشآت معالجة. وغالبًا ما تستغرق هذه التطويرات سنوات قبل أن تحقق أي إيرادات، وخلال هذه الفترة تظل الشركات معرضة لتكاليف التمويل وتقلبات أسعار السلع، ما يضيف طبقة إضافية من المخاطر. ويخلص بسيوني إلى القول: "يتطلب غاز المياه العميقة رأس مال مقدمًا أكبر بكثير من التطويرات التقليدية. ولجعل الاقتصاديات مجدية، يحتاج المشغلون إلى احتياطيات أكبر، وإمكانات إنتاج أقوى، وثقة أكبر في خطة تطوير المشروع."
اقتصاديات الحجم في استكشاف المياه العميقة
نظرًا لارتفاع التكاليف، يعد الوصول إلى البنية التحتية عاملًا مهمًا في استكشاف المياه العميقة. وقال بسيوني: "على عكس العديد من المشاريع البرية أو في المياه الضحلة، يمكن أن يكون الوصول إلى البنية التحتية عاملًا اقتصاديًا حاسمًا." وقد شجع هذا الاعتبار على تبني استراتيجيات التطوير العنقودي، حيث يمكن لعدة اكتشافات مشاركة البنية التحتية والاستفادة من تكاليف تطوير هامشية أقل. وتقلل هذه المقاربات متطلبات رأس المال، وتسرع الجداول الزمنية للمشاريع، وتحسن الجدوى التجارية.
ومثال حديث على ذلك هو كشف "دينيس دبليو" في شرق البحر المتوسط. أعلنت شركة bp في أبريل 2026 أن بئر الاستكشاف "دينيس دبليو-1" واجه ما يقدر بنحو 2 تريليون قدم مكعب من الغاز في المكمن، بالإضافة إلى حوالي 130 مليون برميل من المكثفات. ويتميز هذا الكشف بموقعه في عمق 95 مترًا فقط، وأقل من 10 كيلومترات من البنية التحتية القائمة. ويقع الأصل ضمن امتياز التمساح، حيث تمتلك إيني وbp حصة 50% لكل منهما.
وبالنسبة لاكتشافات مثل "دينيس دبليو"، يمكن أن يؤدي القرب من البنية التحتية القائمة إلى تحسين اقتصاديات المشروع بشكل كبير من خلال تقليل تكاليف التطوير، وتقصير الجداول الزمنية للإنتاج الأول، وتسريع التسويق التجاري. وقال بسيوني: "يمكن أن يؤدي القرب من البنية التحتية ومنشآت المعالجة القائمة إلى تعزيز اقتصاديات اكتشاف الغاز في المياه العميقة بشكل كبير. وتعد فرص الاستكشاف الموجه بالبنية التحتية والربط المباشر جذابة بشكل خاص لأنها يمكن أن تخفض تكاليف التطوير، وتختصر المهل الزمنية، وتجلب الغاز الأول إلى السوق بسرعة أكبر."
بدلاً من الاختيار بين استكشاف الحدود واستكشاف الحقول القريبة، يدعو بسيوني إلى نهج محفظة متوازن. وقال: "أكثر الاستراتيجيات فعالية لمصر هي الاستفادة من الفرص القريبة من الحقول والموجهة بالبنية التحتية لتوليد قيمة قريبة الأجل، مع الحفاظ على خط أنابيب منظم من آفاق المياه العميقة عالية التأثير."
موازنة المخاطر بالحوافز
إدراكًا للأهمية الاستراتيجية والمخاطر العالية لاستكشاف المياه العميقة، أدخلت مصر سلسلة من الإصلاحات لتحسين ثقة المستثمرين واقتصاديات المشاريع. وبحسب سلام، كانت الخطوة الأهم هي سداد المستحقات المتأخرة لشركات النفط الدولية. وأوضح: "تم سداد متأخرات بنحو 6.1 مليار دولار بالكامل بحلول يونيو 2026، ما أطلق التزامات استثمارية جديدة بقيمة 19 مليار دولار."
كما عززت إصلاحات التسعير اقتصاديات المشاريع. وقال سلام: "أسعار استلام الغاز البحري تتجاوز الآن 6 دولارات لكل مليون وحدة حرارية، مقارنة بسقف سابق بلغ 2.65 دولار. كما تم إدخال أطر تعاقدية أكثر مرونة، بما في ذلك اتفاقيات تقاسم الإنتاج التقليدية، واتفاقيات تقاسم الإنتاج القائمة على عامل العائد، ونماذج الضرائب والإتاوات."
وبeyond التسعير والمدفوعات، قامت مصر بتحديث اتفاقيات البترول لتشمل حوافز مصممة خصيصًا للتكاليف والمخاطر الأعلى للتطويرات في المياه العميقة في مناطق الحدود بالبحر المتوسط والبحر الأحمر. ووفقًا لوزارة البترول والثروة المعدنية، صُممت هذه الإجراءات لتحسين عوائد الاستثمار وتسريع الانتقال من الاكتشاف إلى الإنتاج.
كما طرحت الحكومة حوافز مرتبطة بنمو الإنتاج وتطوير الحقول بشكل أسرع. وسيتم استخدام جزء من إيرادات الإنتاج الإضافي لتسوية الالتزامات تجاه الشركاء الدوليين، بينما سيساعد الإنتاج الأعلى في تلبية الطلب المحلي وتقليل الاعتماد على واردات الطاقة.
وعلى الرغم من المنافسة القوية من الأسواق المجاورة، تحتفظ مصر بمزايا رئيسية. وقال سلام: "شروط مصر المالية تظل أقل جاذبية من تلك التي تقدمها إسرائيل وقبرص واليونان، لكن هذا يعوضه بنية تحتية متفوقة وطلب محلي قوي. مصر تتنافس على البنية التحتية وحجم السوق بدلاً من الشروط المالية السخية."
تمتد القيمة الاقتصادية لغاز المياه العميقة إلى ما هو أبعد من إيرادات المشاريع. فمن خلال تعزيز الإنتاج المحلي، يمكن لمصر تقليل العملة الصعبة اللازمة لاستيراد الغاز المسال بشكل كبير، مما يخفف الضغط على كل من ميزان المدفوعات والموازنة العامة. وبحسب سلام، اتسع عجز الميزان التجاري النفطي للبلاد بنسبة 31.5% ليصل إلى 18.3 مليار دولار في السنة المالية 2025/2026، ويرجع ذلك إلى حد كبير إلى ارتفاع واردات الغاز الطبيعي. ويقدر أن الغاز المحلي يتطلب عملة صعبة أقل بنحو 70% لكل وحدة مقارنة بالغاز المسال المستورد، حيث تدفع الدولة بالدولار فقط لحصة الشريك الأجنبي من الإنتاج، بينما يجب دفع شحنات الغاز المسال بالكامل بالعملة الأجنبية.
لماذا لا يزال غاز المياه العميقة مهمًا
على الرغم من التكاليف العالية، والتعقيد التقني، ودورات التطوير الطويلة، يظل استكشاف المياه العميقة محوريًا لطموحات مصر في مجال الطاقة. وتستمر التطويرات الموجهة بالبنية التحتية، والسياسات المالية الداعمة، والدافع للحد من واردات الغاز المسال في دعم اقتصاديات القطاع، ما يجعل موارد المياه العميقة مساهمًا رئيسيًا في الأمن الطاقي طويل الأجل والمرونة الاقتصادية.

