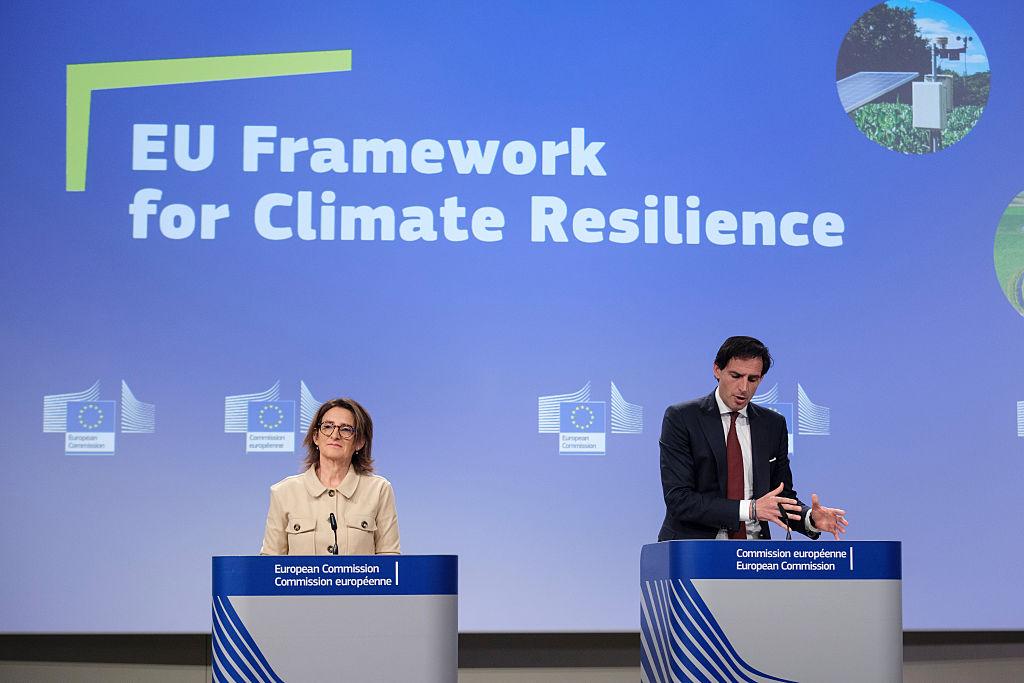
اقترحت المفوضية الأوروبية في 27 أكتوبر 2026 "إطاراً للمرونة المناخية" يهدف إلى تحويل سياسات التكيف مع تغير المناخ من الاستجابة للكوارث إلى الاستباق والتخطيط الاستراتيجي، وسط تصاعد الكوارث المناخية وتحذيرات علمية متزايدة.
مقترح قانون أوروبي لخطط المرونة المناخية الوطنية
يركز المقترح على قانون أوروبي يلزم الحكومات الوطنية بإعداد خطط استراتيجية للمرونة المناخية، على أن يُعد الاتحاد خطة استراتيجية موحدة بحلول عام 2028. ورغم توقع رياح سياسية معارضة من بعض الحكومات التي ترفض إلزامات قانونية جديدة، فإن الخيار أمام الدول ليس بين الدفع أو عدمه، بل بين الاستثمار المبكر في الوقاية أو تحمل تكاليف أكبر لاحقاً.
تكلفة الكوارث تفوق استثمارات الوقاية
تنفق الحكومات الأوروبية مبالغ غير مسبوقة على الإغاثة من الكوارث، غالباً لتعويض ضعف التغطية التأمينية، بينما تظل الاستثمارات في الوقاية وتخفيف المخاطر ضئيلة ومجزأة. ويشير التحليل إلى فيضان وادي أهر 2021 في ألمانيا، حيث ساهم التخطيط القائم على سجلات قصيرة وتجاهل الظواهر القصوى في ارتفاع حصيلة الوفيات، وإلى فيضان فالنسيا 2024 في إسبانيا، الذي تسبب بخسائر قياسية كان يمكن تخفيفها لو مُوّلت أعمال حماية من الفيضانات أُقرت عام 2011، لكن تخفيضات التقشف قلصت الاستثمارات الهيدروليكية في المقاطعة بنسبة 75%.
أربعة محاور لتغيير ثقافة المخاطر
يسعى الإطار المقترح إلى تحويل التركيز من التعافي إلى الاستباق عبر أربعة محاور رئيسية: أولاً، مسار مرجعي للاحترار العالمي (1.5 درجة مئوية بحلول 2030، ودرجتين بحلول 2050، وثلاث درجات بحلول 2100) لتوجيه السياسات، مع ملاحظة أن أوروبا أشد حرارة بالفعل بنحو 2.5 درجة فوق مستويات ما قبل الصناعة. ثانياً، تحديد "ملاك المخاطر" من السلطات العامة المسؤولة عن إدارة كل خطر مناخي رئيسي، مما يجعل التأهب مسؤولية جميع الوزارات والحكومات المحلية. ثالثاً، إطلاق أداة رقمية عامة هي "عارض المناخ الأوروبي" تتيح استكشاف المخاطر المناخية لأي موقع على مدى أفق زمني مختار، استناداً إلى بيانات خدمة "كوبرنيكوس" لتغير المناخ. رابعاً، إنشاء "تحالف التأمين المناخي" يجمع شركات التأمين وإعادة التأمين والجهات التنظيمية لزيادة الاقبال على التأمين، وتحفيز الوقاية، وتقييم القدرة على تغطية مخاطر الكوارث الطبيعية بحلول نهاية 2027.
ثلاث فجوات تحد من فعالية الإطار المقترح
يرصد التحليل ثلاث ثغرات رئيسية: الأولى، غياب تمويل مخصص للاستثمارات الوقائية، حيث يفترض الإطار أن التمويل سيأتي من برامج الاتحاد العامة وبنك الاستثمار الأوروبي والموازنات الوطنية والتمويل الخاص، فيتنافس مع أولويات أخرى. الثانية، تهميش الحلول القائمة على الطبيعة رغم فعاليتها من حيث التكلفة في تقليل الفيضانات والجفاف وحرائق الغابات، إذ يفتقر الإطار إلى تعريف واضح ومعايير وتمويل لها. الثالثة، إغفال مرحلة إعادة الإعمار، حيث لا يلزم القانون المقترح بإعادة البناء وفق مسار الاحترار المرجعي، مما يكرر نقاط الضعف نفسها في الكوارث اللاحقة، كما يحدث في وادي أهر حيث لا تزال جسور مؤقتة غير مصممة لتحمل الفيضانات جزءاً من البنية التحتية.