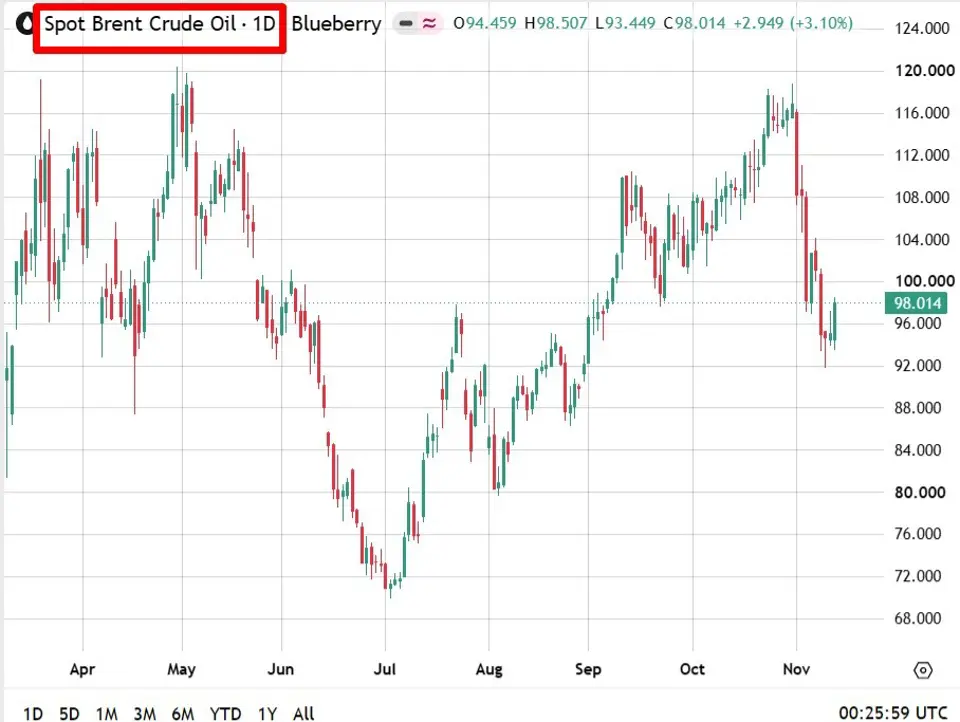
أكد بنك باركليز أن مخاطر أسعار النفط على المدى القصير تميل إلى الصعود، مستبعدًا حدوث اختراق دبلوماسي وشيك بين الولايات المتحدة وإيران، في وقت لا تزال فيه تدفقات الشرق الأوسط ومخزونات الخام العالمية دون مستوياتها الطبيعية.
مخاطر صعودية للأسعار رغم التراجع الأخير
أشار البنك في أحدث مذكرة له ضمن سلسلة "إينرجي سيغما" إلى أن العقود الآجلة لخامي برنت وغرب تكساس الوسيط تراجعت بنحو 7% خلال أسبوع، إلا أن البيانات اللاحقة تشير جميعها إلى اتجاه واحد يدعم الأسعار. ورأى باركليز أن الانخفاض الأخير تجاوز ما تبرره الأساسيات، مع بقاء العرض الفوري شحيحًا والمراكز المضاربية خفيفة، ما يهيئ الأرضية لارتداد قوي في حال حدوث أي حادث في مضيق هرمز أو جمود دبلوماسي.
تدفقات الشرق الأوسط دون المستويات الطبيعية
أظهرت البيانات أن الصادرات المباشرة عبر مضيق هرمز بلغت متوسط 9 ملايين برميل يوميًا في الأسبوع المنتهي في 31 أكتوبر، بينما وصل الإجمالي بما في ذلك طرق الالتفاف ونقل السفينة إلى السفينة إلى نحو 18 مليون برميل يوميًا، أي أقل بنحو 23% عن مستويات ما قبل الحرب. وعلى أساس متوسط 30 يومًا، استقرت تدفقات الشرق الأوسط عند حوالي 19.5 مليون برميل يوميًا، ما يعادل 85% من المستويات السابقة للصراع.
مخزونات منخفضة وطلب آسيوي متعافٍ
أبرز البنك أن المخزونات العالمية خارج الصين لا تزال منخفضة جدًا عن مداها المعتاد، كما أن معظم عمليات السحب من الاحتياطيات الاستراتيجية قد انتهت. في المقابل، تتعافى واردات الصين والهند البحرية لتعود إلى مستويات العام الماضي بعد تراجع حاد، بينما يظل التموضع المضاربي في برنت وغرب تكساس خفيفًا، ما يترك مجالًا لعودة المشترين.
توصية باركليز بمراكز شراء على فروق برنت
أبقى البنك على توقعاته السعرية دون تغيير، وجدد توصيته بمراكز "شراء فروق التقويم في برنت"، مراهنًا على أن شح العرض القريب سيبقي منحنى الأسعار في حالة "باكووردايشن" حيث تتجاوز أسعار العقود القريبة الأسعار اللاحقة. وأوضح أن اتساع فارق السعر بين غرب تكساس والخام الكندي الثقيل يعكس تكاليف الشحن وتعطيلات المصافي وإطلاقات الاحتياطيات، لا زيادة في المعروض.