أظهر تقرير حديث لشركة "وود ماكنزي" الاستشارية أن بطاريات الصوديوم أيون (SIBs) تنتقل من بديل مختبري إلى منافس تجاري، مع اتفاقيات توريد تتجاوز 70 غيغاواط/ساعة، وتكلفة ملكية إجمالية أقل بنسبة 21% مقارنة ببطاريات الليثيوم فوسفات الحديد (LFP) على مدى 20 عامًا.
ميزة تكلفة دورة الحياة رغم ارتفاع السعر المبدئي
يبلغ متوسط التكلفة المبدئية العالمية لخلية الصوديوم أيون 229 دولارًا للكيلوواط/ساعة، مقابل 200 دولار لخلية LFP، إلا أن التقرير يقدر أن أنظمة الصوديوم أيون يمكن أن تحقق تكلفة ملكية إجمالية أقل بفضل إمكانية إلغاء أحداث التعزيز (augmentation) وانخفاض نفقات التشغيل.
تتوقع "وود ماكنزي" تحقيق تكافؤ تكلفة على مستوى الخلية بحلول نهاية 2026، بينما لا يُتوقع التكافؤ على مستوى الوحدة والنظام قبل عام 2030.
الهند في مرحلة التحقق التجاري المبكر
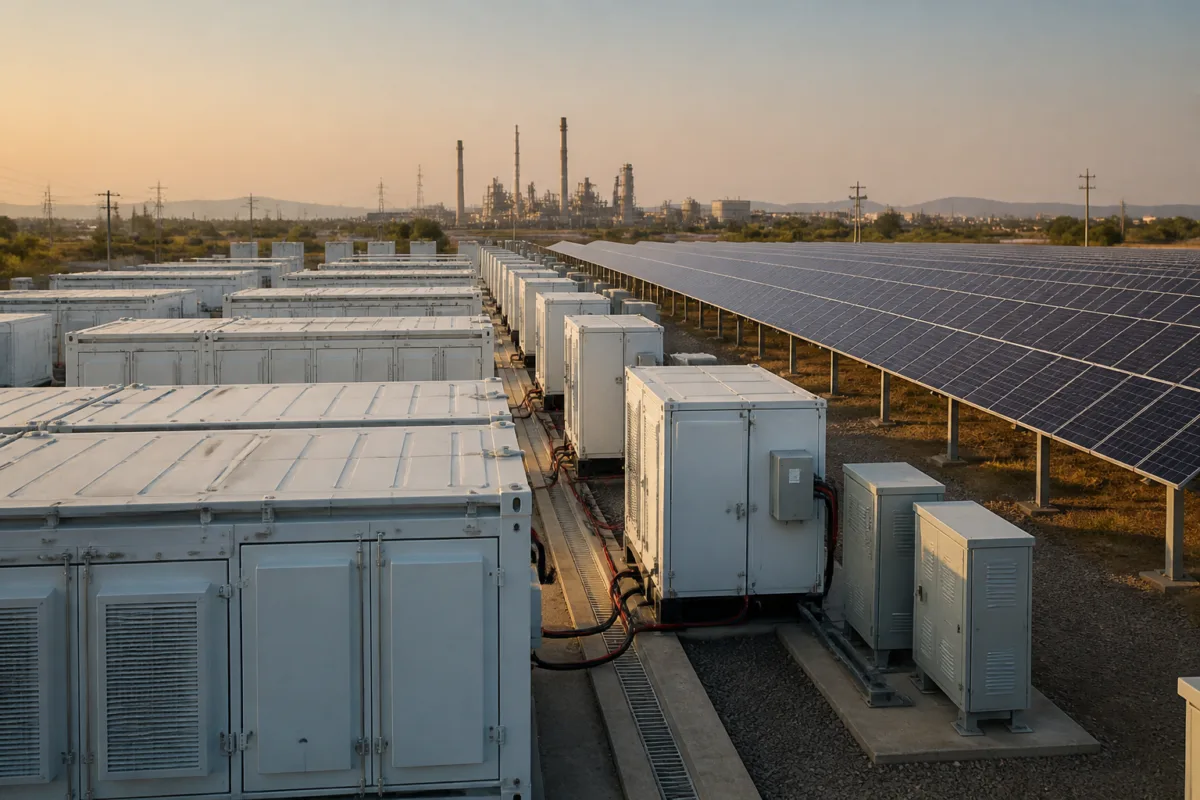
لا تزال الهند في مرحلة مبكرة من التحقق التجاري، وتفتقر إلى سلسلة توريد ناضجة لبطاريات الصوديوم أيون. يشير التقرير إلى أن تخزين البطاريات أصبح حلقة وصل متزايدة الأهمية بين توليد الطاقة المتجددة المتقطع (الشمس والرياح) وطلب الكهرباء.
تتنافس مشروعات التخزين ليس فقط على سعر الخلايا، بل أيضًا على الموثوقية، وتكاليف التشغيل، ومتطلبات الاستبدال، وثقة التمويل، وتوافر المكونات.
تركز التصنيع في الصين يشكل تحديًا استراتيجيًا
تشغل الصين حاليًا أقوى موقع في منظومة الصوديوم أيون، حيث تقع فيها جميع قدرات التصنيع العالمية القائمة تقريبًا، ومن المتوقع أن تستحوذ على أكثر من 95% من السعة العالمية في 2030. تخطط "بي واي دي" (BYD) لـ 30 غيغاواط/ساعة من السعة المخططة، بينما تستهدف "كاتل" (CATL) شحنات لا تقل عن 1 غيغاواط/ساعة بنهاية 2026.
على الرغم من أن القاعدة المعدنية للصوديوم أيون توفر مرونة أكبر في سلسلة التوريد العلوي مقارنة بالليثيوم، إلا أن تركيز التصنيع والخبرة في الصين قد ينقل الهند من شكل من أشكال التبعية الخارجية إلى آخر.
السياسات تعيد تشكيل المعادلة التنافسية
أعادت الصين فرض ضريبة استهلاك على بطاريات الليثيوم أيون في يوليو 2026 مع إعفاء بطاريات الصوديوم أيون حتى نهاية 2028. في الولايات المتحدة، تفرض رسوم المادة 301 بنسبة 58% تقريبًا على خلايا تخزين الطاقة الصينية حافزًا للإنتاج المحلي، إلى جانب ائتمانات تصنيع بموجب قانون خفض التضخم. في أوروبا، تدعم متطلبات الإفصاح عن البصمة الكربونية في لائحة البطاريات الأوروبية تقنية الصوديوم أيون.
حوافز هندية وقدرات صناعية قيد البناء
تشير "وود ماكنزي" إلى خطة حوافز هندية بقيمة 1.25 مليار دولار وإعفاءات جمركية على معدات التصنيع، لكن وصف الهند بأنها في مرحلة التحقق التجاري المبكر يشير إلى أن الحوافز لم تترجم بعد إلى عمق القدرة الصناعية المرئية في الصين.
يؤكد التقرير أن التحدي السياسي أوسع من الاختيار بين كيمياء البطارية؛ فالهند بحاجة لتحديد كيف يتناسب تصنيع التخزين مع توسع الطاقة المتجددة، والسياسة الصناعية، وتصميم سوق الكهرباء.
تعددية تقنية متوقعة بدلاً من رهان أحادي
تتوقع الاستشارية سوقًا تخدمها تقنيات مختلفة، كل منها مناسب لتطبيقات وملفات مدة محددة. قد تكون بطاريات الصوديوم أيون مفيدة حيث تفوق الأداء الحراري، ومرونة سلسلة التوريد، وعمر المشروع الطويل التكلفة المبدئية الأعلى، بينما قد تظل LFP مفضلة حيث تهم البنوكية المثبتة والتوفر الفوري.
المؤشرات القادمة التي يجب مراقبتها: تطور السعة المحلية للصوديوم أيون، أداء المشروعات الهندية المبكرة، التقدم نحو تكافؤ تكلفة الوحدة والنظام بعد 2030، وما إذا كان الدعم السياسي سينتج منظومة تصنيع متكاملة بدلًا من مجرد قدرة تجميع خلايا معزولة.