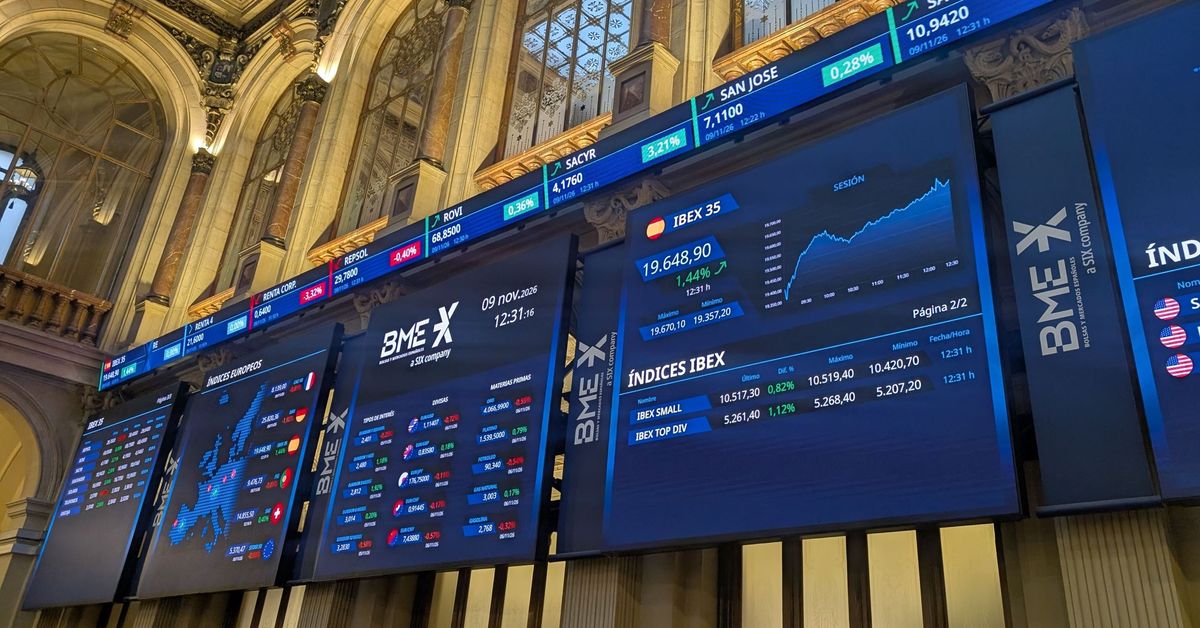
أغلق المؤشر الرئيسي للبورصة الإسبانية «إيبكس 35» جلسة الثلاثاء على ارتفاع بنسبة 0.98%، ليصل إلى 19,936.4 نقطة، مقتربًا من الحاجز النفسي عند 20 ألف نقطة، وهو أعلى مستوى منذ أوائل سبتمبر. وجاء الصعود مدفوعًا بقوة القطاع المصرفي وتراجع أسعار النفط، الذي خفف مخاوف الأسواق من التصعيد الجيوسياسي في الشرق الأوسط.
القطاع المصرفي يقود المكاسب
تصدرت الأسهم المصرفية قائمة الرابحين، حيث قفز سهم «كايا بنك» 3.3%، تلاه «يونيخا بانكو» (+2.42%) و«بانكو ساباديل» (+2.06%) و«سانتاندر» (+1.68%) و«بي بي في إيه» (+1.46%) و«بنك إنتر» (+0.86%). وساهم القطاع الصناعي والمعدني أيضًا في الأداء الإيجابي، حيث تصدر «أسرينوكس» المكاسب بارتفاع 3.33%، وارتفع «أرسيلور ميتال» 2.92%.
تراجع النفط يضغط على ريبسول
في المقابل، جاء سهم «ريبسول» في ذيل المؤشر متراجعًا 2.28%، متأثرًا بهبوط أسعار الخام. وتراجع برنت إلى 91.93 دولارًا للبرميل (-0.69%)، بينما انخفض خام غرب تكساس الوسيط 0.18% إلى 89.69 دولارًا. وعلى صعيد الغاز، قفز سعر «تي تي إف» الأوروبي 6.17% إلى 85 يورو للميغاواط ساعة.
تصريحات ترامب تهدئ مخاوف الإمدادات
عزز تراجع الخام تصريحات الرئيس الأمريكي السابق دونالد ترامب، التي قال فيها إن الحرب مع إيران «انتهت عمليًا على المستوى العسكري»، مما قلص علاوة المخاطر الجيوسياسية. غير أن الأسواق لم تتفاعل بقوة مع الهجمات على خط أنابيب «شرق-غرب» السعودي التي تبناها الحوثيون.
أسواق أوروبا ترتفع ووول ستريت تتراجع
سجلت البورصات الأوروبية الرئيسية مكاسب، بقيادة ميلانو (+0.69%) وباريس (+0.55%) وفرانكفورت (+0.31%)، بينما انخفضت لندن 0.29%. وفي المقابل، تحولت الأسواق الأمريكية للهبوط بعد بيانات تضخم جاءت أعلى من التوقعات، حيث ارتفع مؤشر أسعار المستهلكين 0.4% شهريًا، والتضخم الأساسي 0.3%، ما أعاد إحياء رهانات تشديد الفيدرالي في ديسمبر. وهبط «داو جونز» 0.61% و«إس آند بي 500» 0.59% و«ناسداك» 0.91%.
السندات والعملات والسلع
دفعت توقعات رفع الفائدة الأمريكية عائد السندات لعشر سنوات إلى 5.01% (+13 نقطة أساس). وفي أوروبا، استقر العائد الإسباني عند 3.88% مقابل 3.31% للسند الألماني و4.79% للفرنسي. وتراجع اليورو 0.65% إلى 1.115 دولار. وانخفض الذهب 2.77% إلى 4,025 دولارًا للأونصة، والفضة 3.87%، والبتكوين 2.5% إلى نحو 73 ألف دولار.