من المتوقع أن يشهد الطلب على الغاز الطبيعي المسال في قطاع النقل البحري قفزة كبيرة بنسبة 137% بحلول عام 2035، ليصل إلى 45 مليار متر مكعب مقارنة بـ 19 مليار متر مكعب في 2025، وفق تقرير صادر عن منتدى الدول المصدرة للغاز.
تفاصيل التقرير والتوقعات
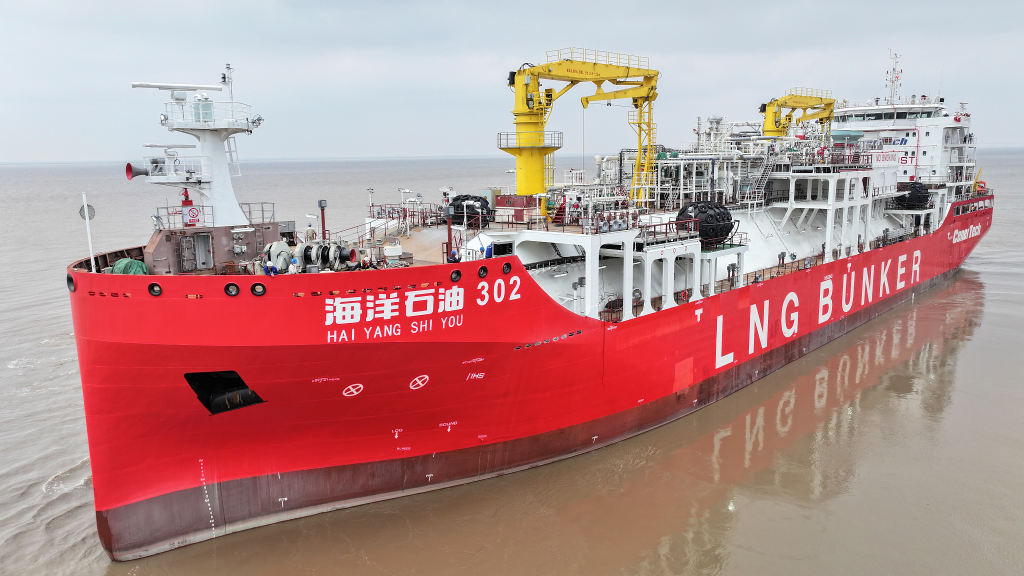
سيأتي 62% من نمو الطلب من عمليات التزود بالوقود للسفن الأخرى (البنكرينغ)، التي سيرتفع طلبها بأكثر من 265% لتصل إلى 22 مليار متر مكعب. أما ناقلات الغاز المسال فستسهم بثلث النمو، بزيادة 77% لتصل إلى 23 مليار متر مكعب، مدفوعة بتوسع تجارة الغاز المسال العالمية.
تحولات هيكلية في الطلب
يتوقع التقرير أن تتساوى حصة عمليات التزود بالوقود للسفن الأخرى مع حصة ناقلات الغاز المسال عند 50% لكل منهما بحلول 2035، مقابل 32% لقطاع البنكرينغ في 2025. وتتركز عمليات التزود حاليًا في 6 مراكز رئيسية حول العالم.
حساسية الأسعار والمنافسة
يتميز طلب ناقلات الغاز المسال بأنه "طلب أسير" ضعيف الحساسية للأسعار، إذ تعتمد الناقلات على الغاز المتبخر من شحناتها. في المقابل، السفن ثنائية الوقود (التي تشكل معظم الأسطول العامل بالغاز المسال) تتمتع بطلب تنافسي حساس للأسعار، مما سيجعل نصف الطلب البحري على الغاز المسال خاضعًا لتقلبات السوق بحلول 2035.
تنافسية الغاز المسال حتى في أزمات الإمداد
حتى في سيناريو استمرار إغلاق مضيق هرمز، سيظل وقود الغاز المسال الخيار الأكثر تنافسية. تحليل بورصة البلطيق يشير إلى أن تكاليف الوقود البحري التقليدي سترتفع بنسب تتراوح بين 97% و103%، بينما سترتفع تكاليف الغاز المسال بنسبة 64% فقط، محتفظة بميزتها السعرية.