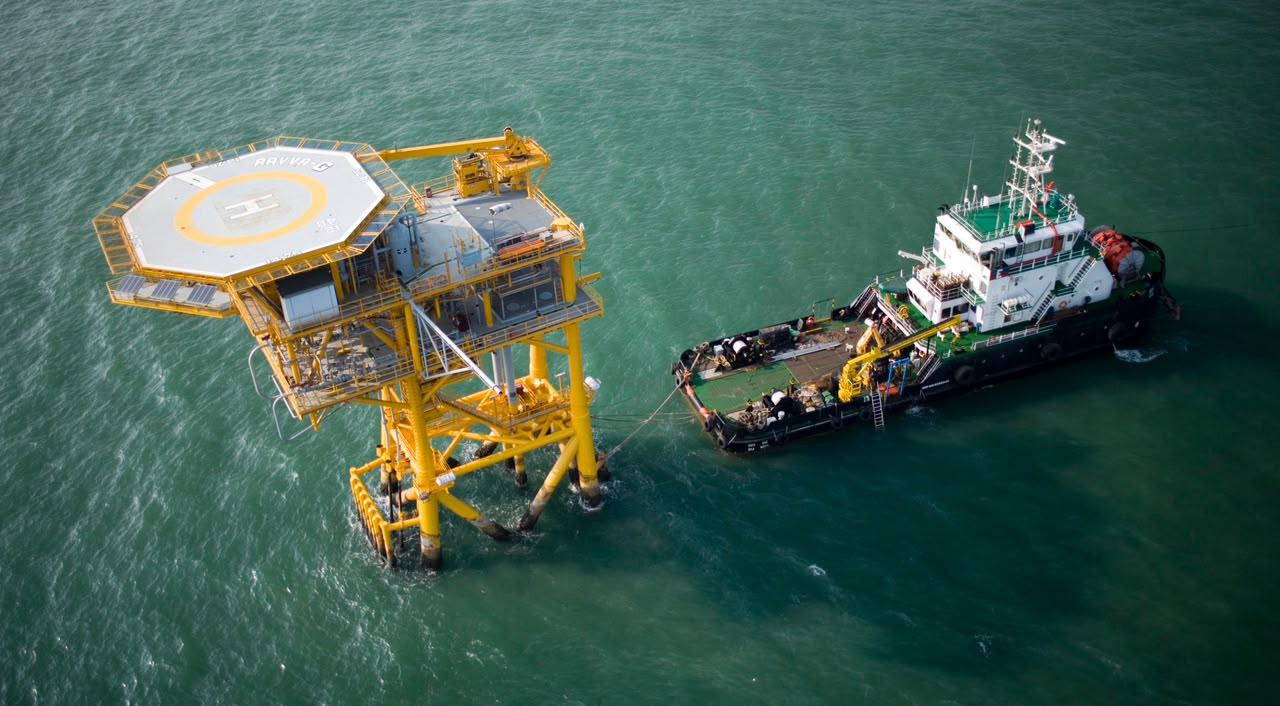
حولت شركة تشينير إنرجي (Cheniere Energy) استثمارًا بقيمة 1000 دولار قبل عشر سنوات إلى 9278 دولارًا، محققة عائدًا إجماليًا بنسبة 828%، متفوقةً على مؤشر ستاندرد آند بورز 500 الذي سجل 258% خلال الفترة نفسها. وتصدرت الشركة قائمة أكبر مصدري الغاز الطبيعي المسال في الولايات المتحدة، والثانية عالميًا، بعد أن شحنت أول حمولة من محطة سابين باس في لويزيانا في فبراير 2016.
نمو متسارع في الإيرادات والأرباح
سجلت تشينير إيرادات فصلية بلغت 6.17 مليار دولار، بزيادة 39%، ورفعت توجيهات الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك (EBITDA) للعام الكامل إلى نطاق يتراوح بين 8.75 و9.25 مليار دولار. كما زادت الشركة توزيعات الأرباح الفصلية بأكثر من 12% لتصل إلى 0.625 دولار للسهم، مع التزام الإدارة بنمو التوزيعات بنسبة 10% سنويًا على الأقل حتى نهاية العقد.
عقود طويلة الأجل تدعم التدفقات النقدية
تملك تشينير نحو 40 متعاقدًا طويل الأجل بعقود "خذ أو ادفع"، من بينها اتفاقيات مع قطر إنرجي (QatarEnergy) تمتد حتى عام 2054. وتبلغ الطاقة الإنتاجية الإجمالية لمحطتي سابين باس وكوربوس كريستي حوالي 56 مليون طن سنويًا، بعد اكتمال المرحلة الثالثة في كوربوس كريستي قبل الموعد المحدد، ما أضاف أكثر من 20% إلى السعة الإنتاجية.
أزمات جيوسياسية تعزز الطلب على الغاز الأمريكي
أدى الغزو الروسي لأوكرانيا عام 2022 إلى توجه أوروبا نحو الغاز الأمريكي، وتحولت البنية التحتية إلى مصدر نقدي قوي. وفي عام 2026، أدى التوتر حول مضيق هرمز إلى تقليص الإمدادات العالمية وارتفاع الأسعار مجددًا. وشحنت الشركة حمولتها رقم 5000 في أغسطس 2026.
مخاطر أسعار السوق الفورية والمحاسبة المشتقة
تعتمد العوائد المستقبلية بشكل كبير على نمو التوزيعات وارتفاع سعر السهم، إذ لا يزال العائد الحالي محدودًا بنحو 0.76%. وتتمثل المخاطر الرئيسية في تراجع الأسعار الفورية، حيث تشير الإدارة إلى أن شحنة فورية واحدة يمكن أن تضيف نحو 100 مليون دولار للأرباح المعدلة، وهو مكسب يزول إذا عادت إمدادات هرموز إلى طبيعتها. كما تتأثر النتائج المحاسبية بتقلبات المشتقات، حيث سجلت الشركة خسارة صافية قدرها 3.5 مليار دولار في الربع الأول من 2026 بسبب المحاسبة المشتقة.