يكشف تحليل استراتيجي أن نظام مخزون الطوارئ النفطي العالمي، الذي أُنشئ بعد حظر 1973، بات غير ملائم لأزمة 2026؛ فالندرة اليوم ليست في البراميل بل في الإذن بعبور المضائق، وأكبر المخزونات تقع خارج المنظومة الدولية.
نظام طارئ صُمم لأسابيع لا لأشهر
أسست وكالة الطاقة الدولية (IEA) عام 1974 على قاعدة واحدة: تحتفظ الدول الأعضاء بمخزونات تعادل 90 يومًا من الواردات الصافية وتفرج عنها معًا عند الأزمات. في مارس 2026 تعهد الأعضاء بـ 426 مليون برميل، أكبر إجراء في تاريخ الوكالة، وصل منها 330 مليونًا للسوق بحلول منتصف أكتوبر، واتفق مجموعة السبع في 2 أكتوبر على ضخ 100 مليون إضافية خلال أربعة أشهر معظمها ديزل. غير أن الصدمة المستمرة منذ 28 فبراير أبطلت افتراض قصر الأزمة؛ فمخزونات تُقاس بالبراميل لا تستطيع تغطية انقطاع مفتوح المدة، بل تشتري وقتًا للتوصل إلى اتفاق أو مسارات بديلة أو خفض الطلب، وبعد ثمانية أشهر لم يتحقق أي منها بالحجم المطلوب.
أربع افتراضات انهارت جميعها
استند تصميم 1974 إلى أربع فرضيات: أن الصدمات قصيرة، وأن كبار الحائزين داخل النادي، وأن العضو المحوري (الولايات المتحدة) يرغب في تخزين النفط، وأن التعطيل يعني كارتلًا يغلق الحنفيات. في 2026 فشلت كلها.
الصين: أكبر مخزون خارج النادي
تملك الصين ما بين 1.2 و1.4 مليار برميل، أي عدة أضعاف الاحتياطي الأمريكي. منذ قانون الطاقة 2025 صار التخزين إلزامًا قانونيًا على شركاتها، فواصلت البناء. أثناء الحرب سحبت من مخزونات تجارية بنحو مليون برميل يوميًا وأضافت إلى احتياطيها الاستراتيجي، ما هدّأ السوق العالمية لكن بشروطها ودون تنسيق أو التزام بالاستمرار. والآن، مع إعفاء سفنها من قيود هرمز، أصبح مخزونها مدعومًا بالوصول لا بالبراميل فقط.
الولايات المتحدة: مخزون مستهلك وسياسي
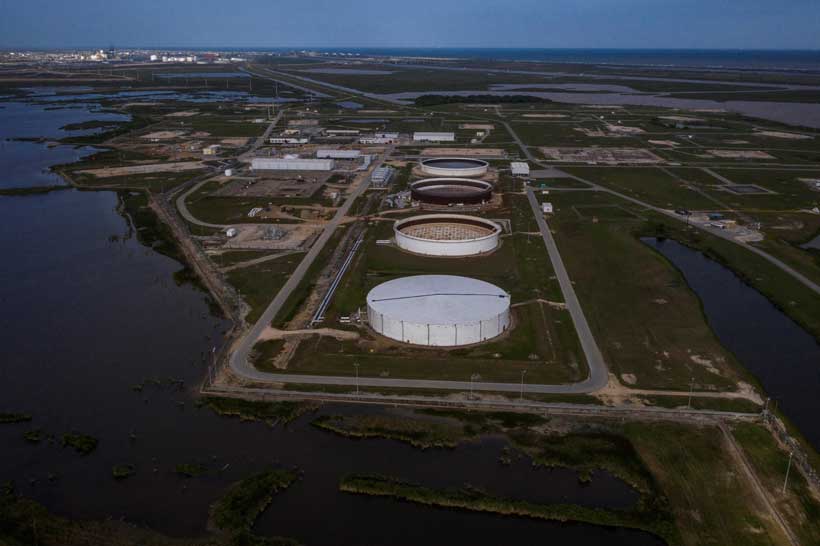
بصفتها مصدرًا صافيًا، لا تلزم واشنطن بقاعدة 90 يومًا، لكنها تمد 40% من أي إفراج جماعي. احتياطيها الاستراتيجي (SPR) بلغ 283.8 مليون برميل، أدنى مستوى منذ 1982، وهو متهالك ماديًا: مكتب المحاسبة الحكومية حذر في يونيو من تراكم صيانة، وقدرة السحب عند 61% من التصميم والتعبئة عند 56%. سياسيًا، أُفرغ الاحتياطي في حملة انتخابات منتصف المدة، وكان الحل اللحظي ديزل روسي بموجب صفقة ترامب-بوتين.
التهديد تغير: مضيق هرمز مغلق تجاريًا
في 1973 قطع المنتجون العرب الإمداد. في 2026 المضيق قانونيًا مفتوح لكن تجاريًا مغلق: شركات التأمين ترفض تغطية مخاطر الحرب، الألغام والطائرات المسيرة تكمل الحصار، وإيران تدير "هيئة مضيق الخليج الفارسي" التي تبيع تصاريح عبور تمييزية. واشنطن حذرت أن دفع هذه الرسوم يخاطر بعقوبات أمريكية، وقانون البحار لا يجيز إلا رسومًا شفافة غير تمييزية، ولم توقف أي مؤسسة من القرن العشرين هذا النهج.
ثلاث سيناريوهات لمصير المخزونات
السيناريو الأساسي (50%): اتفاق أمريكي-إيراني بعد منتصف المدة يفتح المضيق تدريجيًا في النصف الأول 2027، تنهي دول الوكالة الشتاء بمخزونات في أدنى مستويات عقود، وإعادة الشراء تبقي الأسعار مرتفعة. تفتح الوكالة محادثات تنسيق مع الصين والهند دون نتائج ملزمة.
سيناريو الهبوط (30%): نظام التصاريح الإيراني يرسخ سوقًا ثنائيًا: أعلام آسيوية معفاة تدفع رسومًا وتعبر، والشحن المرتبط بالغرب يبقى خارجًا. إجراء جماعي ثالث يجبر الحكومات على مخزونات صناعية إلزامية، وتمتد حظر التصدير بدءًا من الديزل. مستوردو المخزون الرفيع كالباكستان وفيتنام يواجهون نقصًا ماديًا، ويصبح تسعير النفط بالعلم والمسار لا بالنوع فقط. الإنذار المبكر: اقتراح إجراء وكالة ثالث قبل نهاية يناير.
سيناريو الصعود (20%): إعادة فتح مبكرة تجلب فائض 2027 المتوقع مبكرًا، فتعيد الحكومات التعبئة بأسعار منخفضة، وتصبح الأزمة دافعًا لإعادة بناء النظام: احتياطيات مخصصة للديزل ووقود الطائرات، اتفاق تنسيق مع بكين ونيودلهي، تمويل إصلاح الاحتياطي الأمريكي، وتأمين مخاطر حرب مدعوم حكوميًا للمضائق. وهذا يتطلب أن تعامل واشنطن وبكين التنسيق مصلحة مشتركة وسط التنافس.
الإذن لا البراميل: ندرة جديدة
مخزون العالم النفطي ليس فارغًا، لكنه سيء التموضع، جزئيًا غير قابل للاستخدام، ومملوك في معظمه للأطراف الخطأ. نظام 1974 لا يزال قادرًا على ضخ النفط، لكنه لا يقرر من يعبر المضيق، ولا يحول الخام إلى ديزل، ولا يجبر الصين على مشاركة احتياطيها. المؤشرات الحاسمة: هل تتحرك الوكالة أو السبع نحو إفراج ثالث قبل نهاية يناير، وهل تنضم بكين إليه؟ إفراج ثالث دون الصين يؤكد انكماش النادي لأضعف أعضائه، وجلوس الصين على الطاولة سيكون أول إصلاح حقيقي منذ 1974. نظام الطوارئ صُمم لتقاسم الندرة، وهذه الأزمة تعلم الحكومات أن النادر اليوم ليس النفط، بل الإذن بتحريكه.