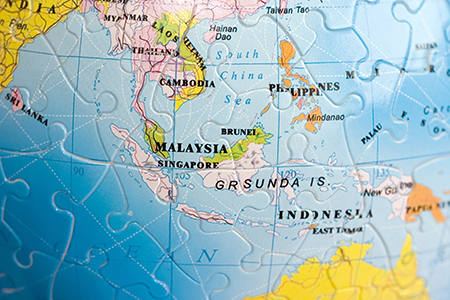
أظهر تقرير صادر عن معهد اقتصاديات الطاقة والتحليل المالي (IEEFA) أن ارتفاع التكاليف ومخاطر التمويل أدت إلى تعثر أكثر من نصف مشاريع محطات توليد الكهرباء بالغاز المسال ومحطات الاستيراد المقترحة في الفلبين وفيتنام وتايلاند وبنغلاديش.
نطاق الدراسة والقيمة الإجمالية
شمل المسح 92 مشروعًا مقترحًا لمحطات توليد تعمل بالغاز المسال بقيمة تقدر بنحو 109.2 مليار دولار، و44 محطة لاستيراد الغاز المسال وإعادة تغويزه بقيمة 21 مليار دولار. وحدد التقرير 49 محطة توليد و22 محطة إعادة تغويز تم إلغاؤها أو لم تُحرز تقدمًا يذكر بين عامي 2021 و2026، بقيمة إجمالية تبلغ 67.8 مليار دولار، أي ما يقارب 4.5 أضعاف قيمة المشاريع التي اكتملت خلال الفترة نفسها.
معدلات إنجاز منخفضة وفترات تنفيذ طويلة
لم تدخل الخدمة سوى 11% من القدرة التوليدية المقترحة و15% من قدرة محطات الاستيراد في الأسواق الأربعة خلال الفترة 2021-2026، وهو معدل أقل بكثير مما قدره المعهد في تحليل سابق عام 2021. كما استغرقت المشاريع المكتملة أكثر من سبع سنوات في المتوسط للوصول إلى التشغيل التجاري، متجاوزة بكثير تقديرات المطورين التي تتراوح بين 3 و4 سنوات.
عوامل تقويض الجدوى المالية
أشار التقرير إلى أن تقلب أسعار الغاز المسال الشديد منذ 2021، وارتفاع تكاليف رأس المال، وتأخر توريد توربينات الغاز، وانخفاض عملات الأسواق الناشئة مقابل الدولار، أضعفت جميعًا الجدوى المالية والقدرة على تمويل هذه المشاريع. وقد تؤدي هذه المخاطر مجتمعة إلى زيادة تكلفة الكهرباء المستوية من محطات الغاز المسال بنسبة تصل إلى 130% مقارنة بالافتراضات الأساسية لعام 2021.
أسعار الغاز العالمية ونقص التوربينات
ظلت أسعار الغاز المسال العالمية أعلى بكثير من متوسط ما قبل 2020، عقب الغزو الروسي لأوكرانيا عام 2022 ونشوب الصراع في الشرق الأوسط عام 2026. وفي سبتمبر 2026، بلغت الأسعار الفورية في آسيا 27.5 دولارًا للمليون وحدة حرارية بريطانية، أي نحو ثلاثة أضعاف مستويات ما قبل الصراع. كما أدى النقص العالمي في توربينات الغاز إلى زيادة تكاليف رأس المال وتأخير المشاريع، حيث ارتفعت تكاليف المشاريع الغازية الحديثة في الولايات المتحدة بأربعة أضعاف منذ 2022، وامتدت جداول تسليم التوربينات الثقيلة إلى ست سنوات أو أكثر.
منافسة متجددة وتخزين البطاريات
في المقابل، يسهم انخفاض تكاليف تقنيات الطاقة الشمسية وطاقة الرياح وتسارع نشرها في تقليل الحاجة إلى محطات الغاز المسال لتوليد الحمل الأساسي، بينما قد تحد سعات تخزين البطاريات المتنامية من الحاجة إلى محطات الذروة العاملة بالغاز، ما يزيد مخاطر انخفاض استخدام البنية التحتية للغاز في المنطقة.
تحديات خاصة بكل سوق
في الفلبين، أُلغيت العديد من المشاريع بسبب صعوبات تأمين اتفاقيات شراء كهرباء قابلة للتمويل، كما أعقد نمو المشاريع المتجددة ديناميكيات الإرسال لأصول الوقود الأحفوري. وفي فيتنام، لم يصل إلى التشغيل التجاري سوى مشروع واحد لتوليد الكهرباء بالغاز المسال في خمس سنوات، وسط تحديات مستمرة في تمويل عقود الكهرباء. وسجلت تايلاند تقدمًا أكبر في إنجاز المشاريع الغازية، لكنها تواجه انخفاضًا حادًا في استخدام المحطات ومحطات الاستيراد القائمة. أما بنغلاديش، فأكملت ثلاث محطات منذ 2021، غير أن ارتفاع تكاليف الغاز والكهرباء زاد أعباء الدعم الحكومي وعمق الاعتماد على التمويل الخارجي للحفاظ على احتياطيات النقد الأجنبي، مع استمرار نقص الغاز بسبب عدم موثوقية إمدادات الغاز المسال.
خلاصة: توقعات الطلب قد تكون منفصلة عن الواقع
خلص معدو التقرير إلى أن جدوى الاستثمار في المشاريع الجديدة تزداد صعوبة بسبب ارتفاع تكاليف الوقود ورأس المال المقومة بالدولار، إلى جانب المنافسة المتزايدة من التقنيات المتجددة. ورغم اختلاف ظروف الأسواق الوطنية، فإن المخاطر المالية والتشغيلية الأساسية متشابهة في جميع أنحاء المنطقة، وسجل المشاريع الضعيف منذ 2021 يشير إلى أن التوقعات بنمو سريع للطلب على الغاز المسال في آسيا الناشئة قد تكون منفصلة عن نتائج المشاريع على أرض الواقع.