تشير تحليلات مجموعة سيتي إلى أن مخاطر أسعار النفط في المدى القريب لا تزال مائلة نحو الارتفاع، على الرغم من التعافي الملحوظ في معدلات صادرات الخام من منطقة الخليج العربي. وتعود هذه النظرة إلى استمرار الاختناقات اللوجستية في سلاسل التوريد البحرية التي تحافظ على بقاء الإمدادات شحيحة وتكاليفها مرتفعة رغم عودة كميات الإنتاج.
تحديات لوجستية وتكاليف شحن قياسية
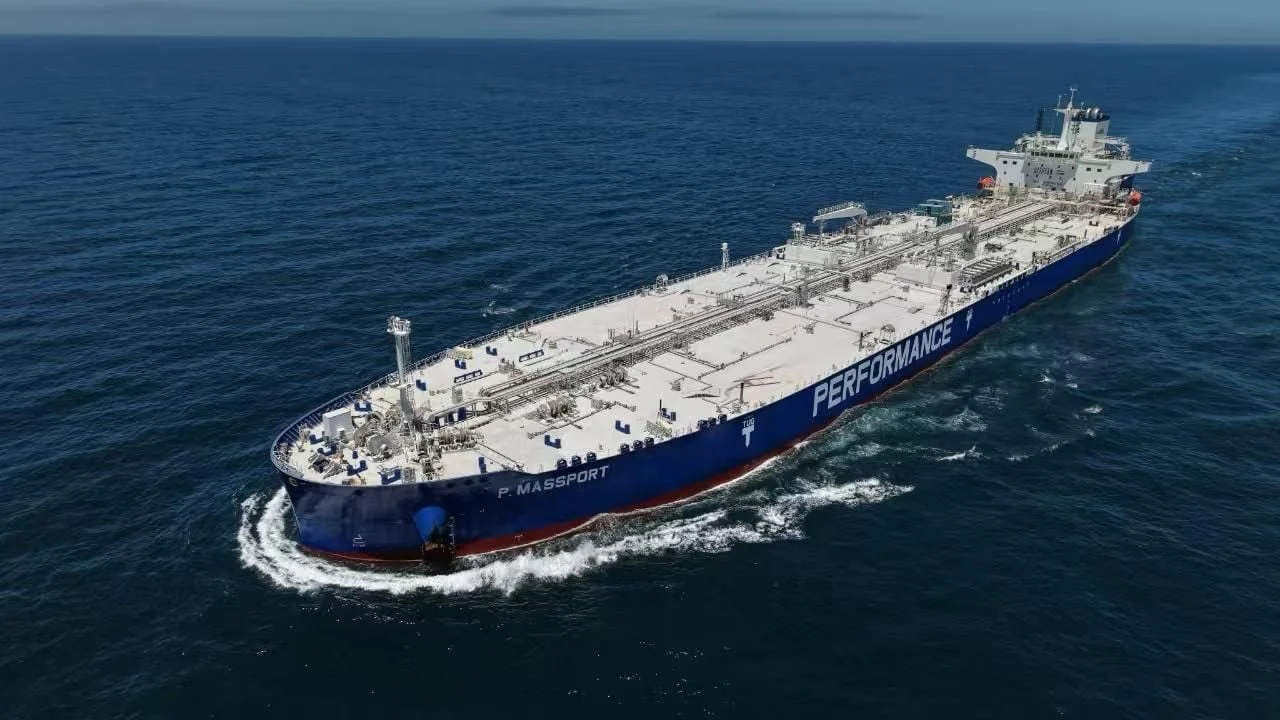
أكدت التحليلات أن تطبيع صادرات النفط من الخليج العربي اتخذ طابعاً كمياً أكثر منه لوجستياً، حيث لا تزال عدم الكفاءة غير المسبوقة في عمليات الشحن تؤدي إلى إبقاء تكاليف وصول الخام إلى الأسواق مرتفعة للغاية. وقد ظهر ذلك جلياً في تزايد الاعتماد على عمليات النقل من سفينة إلى أخرى، حيث تم نقل أكثر من مليون برميل يومياً من صادرات الخام الخليجي عبر هذه الوسيلة في شهر سبتمبر الماضي، وهو ما يعادل نحو 7.5% من التدفقات الإقليمية، وهي نسبة لم تكن موجودة تقريباً قبل التوترات الأخيرة في المنطقة.
وتعكس هذه الأرقام تعقيد العمليات اللوجستية التي تقف خلف محاولات تعافي مستويات التصدير. وفي ذات السياق، شهدت تكاليف الشحن لناقلات النفط العملاقة على المسار التجاري بين الخليج والصين ارتفاعات حادة، حيث اقتربت مؤخراً من مستوى 250 دولاراً للطن المتري، أي ما يعادل حوالي 35 دولاراً للبرميل، وهو رقم يفوق بـ 20 ضعفاً متوسط المستويات المسجلة خلال العقد الماضي.
تعافي الصادرات وتغير خريطة التدفقات
تشير البيانات إلى أن تدفقات النفط الخليجية، باستثناء إيران، ارتفعت إلى أكثر من 81% من مستويات ما قبل الصراع في سبتمبر الماضي. وقد قاد هذا التعافي بشكل رئيسي الزيادة في الصادرات السعودية، وذلك رغم التحديات الأمنية التي واجهت البنية التحتية النفطية في المملكة وتصاعد الهجمات على حركة الشحن في المنطقة. وفي المقابل، تراجعت الصادرات الإيرانية إلى مستويات الصفر نتيجة الحظر الدولي المفروض.
تكتسب هذه التطورات أهمية استثنائية نظراً للدور الاستراتيجي لمضيق هرمز، الذي كان يتعامل قبل التوترات الأخيرة مع نحو خُمس إمدادات النفط والغاز الطبيعي المسال العالمية. وتؤكد المعطيات الحالية أن الأسواق لا تزال تعاني من آثار عدم الاستقرار في سلاسل الإمداد، مما يجعل استقرار الأسعار مرهوناً بقدرة النظام اللوجستي العالمي على استيعاب هذه التغيرات وتجاوز عقبات الشحن الحالية.