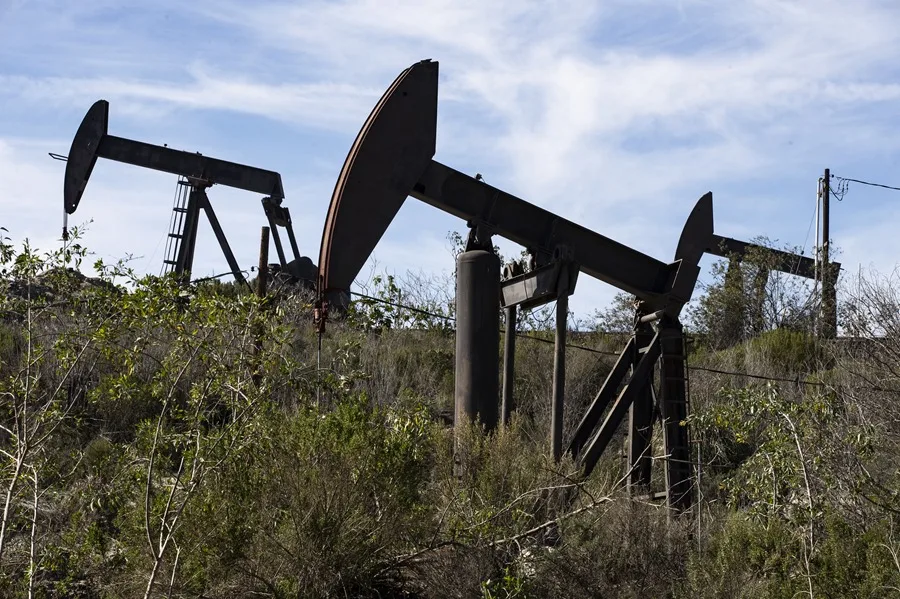
تتهيأ الأسهم الكندية لافتتاح أقوى اليوم الأربعاء، مع ارتباط معنويات السوق ارتباطًا وثيقًا بقفزة أسعار الخام إثر تجدد مخاوف الإمداد. ويتداول السوق الكندي فعليًا بوصفه وكيلًا للنفط في تعاملات الصباح، مدفوعًا بمحفز رئيس يتمثل في انخفاض أسبوعي في مخزونات الخام الأمريكية جاء أشد من التوقعات.
تراجع حاد في مخزونات الخام الأمريكية
أظهرت البيانات هبوط مخزونات الخام الأمريكية بواقع 5.267 مليون برميل في الأسبوع المنتهي في 30 أكتوبر، وهو ما تزامن مع مخاوف متجددة بشأن إمدادات الشرق الأوسط، معززًا توقعات بتوازن أوثق للسوق العالمية في الأجل القريب. وعندما تصمد أسعار الخام على خلفية سحب المخزونات ومخاطر الإمداد، تبدو تكاليف التمويل لمنتجي الطاقة أكثر قابلية للإدارة، وتتحسن توقعات التدفقات النقدية، ما ينعكس بدوره على الإيرادات الضريبية وتوقعات الإتاوات وأرباح شريحة واسعة من السوق الكندي.
تقرير مخزونات إدارة معلومات الطاقة محك حاسم
يبقى السؤال المفتوح ما إذا كان تقرير مخزونات إدارة معلومات الطاقة (EIA) الصادر اليوم سيؤكد سحبًا كبيرًا آخر، أم سيعيد السوق إلى وضع إمدادي أكثر راحة. تلك القراءة المنفردة قد تدعم الانتعاش الحالي بقيادة النفط، أو تجبر المستثمرين على إعادة تقييم متانة التفاؤل السائد.
أسهم في دائرة الضوء قبل الافتتاح
أرتميس جولد (ARTG): تركز الأنظار على الشركة بعد نتائج الربع الثالث 2026 التي أظهرت إنتاج ذهب بلغ 69,546 أونصة مع الإبقاء على التوجيه السنوي دون تغيير. ويبقى تقدم مشروع بلاك ووتر المرحلة 1أ، الذي يستهدف التشغيل في ديسمبر 2026، في صدارة مخاطر التنفيذ. كما تضيف اتفاقية شراء فيستا جولد مشروعًا أستراليًا متقدمًا إلى خط تطوير الشركة.
إنبريدج (ENB): أعادت الشركة تأكيد توقعاتها لعام 2026، مشيرة إلى نحو 8 مليارات دولار من المشاريع المتوقع دخولها الخدمة خلال العام. ويبرز إيراد قدره 4.40 ملايين دولار لكل موظف حجم شبكة خطوط الأنابيب والمرافق. وتستهدف الإدارة نموًا سنويًا بنحو 5% في EBITDA المعدل والتدفقات النقدية القابلة للتوزيع بعد 2026، مع زيادة الأرباح 3%.
بيتو للاستكشاف والتطوير (PEY): رفعت الشركة توزيعاتها الشهرية للمرة الثانية في 2026، بزيادة 8% إلى 0.13 دولار للسهم بدءًا من نوفمبر، مقارنة بـ 0.12 دولار سابقًا. وبرر مجلس الإدارة الزيادة بإدارة المخاطر والسلامة المالية، فيما سيراقب المستثمرون الموجهون للدخل ما إذا كانت أسعار السلع والإنفاق الرأسمالي ستحافظ على راحة التوزيع الأعلى بمرور الوقت.
أكبر الرابحين والخاسرين
تصدرت 5N Plus (VNP) الرابحين بارتفاع 24.74% بعد إيرادات قوية في الربع الثالث، ومنحة دفاعية أمريكية جديدة، وخطط توسعة طاقية. وقفزت كولكتيف ماينينغ (CNL) 12.39% إثر تقاطع ذهبي عالي الجودة قياسي في أبولو، موسعًا الغلاف المعدني. وصعدت كيورليف هولدينجز (CURA) 10.91% بعد صفقة بون تاون بروفجنز وتحديث الربع الثالث الذي أظهر إيرادات أعلى وربحية محسنة.
في المقابل، هبطت طومسون رويترز (TRI) 9% بعد أن جاءت أرباح وإيرادات الربع الثالث دون التقديرات، رغم مبيعات أعلى وتوجيه سنوي مرفوع. وتراجعت هايدروجراف كلين باور (HG) 7.32% بضغط قطاع على شركات التكنولوجيا النظيفة في مراحلها المبكرة. وانخفضت بنز ماينينغ (BZ) 6.98%.
بيانات محلية ودولية مرتقبة
تتجه أنظار التداول الكندي خلال الجلسات القليلة المقبلة إلى حزمة بيانات تجارية ووظيفية محلية، مدعومة بموجة نتائج كثيفة في بورصة تورونتو، وقراءة جديدة لسوق العمل الأمريكي وإمدادات النفط. وتشمل المحطات الرئيسية: ميزان التجارة الكندي اليوم (فائض سابق 4.2 مليارات دولار، توقعات 4.0-4.1 مليارات)، وتغير التوظيف الخاص الأمريكي ADP (توقعات 69-80 ألفًا مقابل 90 ألفًا سابقًا)، وتغير مخزونات الخام EIA (إجماع قرب سحب 1.7 مليون برميل بعد سحب 5.267 مليونًا الأسبوع الماضي)، وتقرير الوظائف الكندي الجمعة (توقعات بطالة 6.5% وزيادة توظيف 13,600-14,000).
موجة نتائج شركات كبرى الخميس والجمعة
تتصدر نتائج شركات مثل كاناديان ناتشورال ريسورسز، وتي سي إنرجي، وإنبريدج، وبروكفيلد لإدارة الأصول، وكبار عمالقة التعدين، التركيز على التدفقات النقدية والتوجيهات، التي غالبًا ما توجه تموضع القطاعات في السوق الكندي.
نظرة قطاعية: الطاقة والتعدين والعقارات والبنوك والتكنولوجيا
الطاقة والنفط والغاز: بيانات الخام تبقي القطاع في حركة. تراجعت الطاقة والنفط والغاز خلال الأسبوع الماضي رغم بقاء عوائد 12 شهرًا وسنة حتى تاريخه قوية. ويبقي الجمع بين مخزونات الخام الأمريكية الضيقة وتحديثات الشركات (إنبريدج، إنترناشونال بتروليوم، بيتو، سبارتان دلتا، روك بوينت) التركيز على التدفقات النقدية والأرباح وخطط الحفر. ويظل تقرير مخزونات EIA اليوم العامل المتأرجح الوحيد، إذ يمكن لمفاجأة واضحة في رقم المخزون أن تحرك أسعار النفط بسرعة وتعيد ضبط المعنويات تجاه المنتجين وخطوط الأنابيب الكنديين.
المواد والمعادن والتعدين: تراجع القطاعان خلال الأيام السبعة الماضية، بقيادة ضعف في عدة شركات تعدين، بينما تظل العوائد السنوية إيجابية. في المقابل، يزخر الشريط بتحديثات من أرتميس جولد، وكولكتيف ماينينغ، وتريبل فلاج، ونيو فاوند جولد، وقائمة طويلة من الشركات الصغرى التي تمضي قدمًا في الحفر وتقدير الموارد ودراسات المشاريع. ولمن يحتفظ بأسهم الذهب والنحاس ومعادن البطاريات، يُعد إصدار ميزان التجارة الكندي هذا المساء المحك الرئيس، لأن زخم تصدير أضعف للسلع الصناعية قد يعزز الحذر تجاه المشاريع عالية التكلفة أو المبكرة.
العقارات (REITs): حققت مكاسب طفيفة خلال الأسبوع والشهر الماضيين، بينما لا تزال في منطقة سلبية منذ بداية السنة وعلى مدى 12 شهرًا. وأظهرت أرقام جديدة من دريم إندستريال REIT وبوردووك REIT، بالإضافة إلى تفويضات جديدة لـ فرست سيرفيس، أن المستودعات الصناعية والشقق السكنية تواصل نشاط التأجير والصفقات، ما يغذي إمكانات الإشغال والتوزيع. وإذا كنت تمتلك REITs أو مديري عقارات، فإن بيانات الوظائف الكندية يوم الجمعة هي المدخل المحوري، لأن سوق عمل أضعف سيصعب على المستأجرين استيعاب زيادات الإيجار وقد يضغط على إشغال التجزئة والمكاتب.
الماليون والبنوك: سنة قوية مع استمرار نشاط الصفقات. صعد الماليون والبنوك خلال الأسبوع الماضي، مع مكاسب سنوية وسنة حتى تاريخه قوية. وتبرز عناوين حديثة من بروكفيلد، وبروكفيلد لإدارة الأصول، وإنتاكت فايننشال، وآي جي إم فايننشال، وباور كوربوريشن، والبنك الوطني، كيف يكمل دخل الرسوم من إدارة الأصول والتأمين والبطاقات والاستشارات الثرية دخل الإقراض. وسوق العمل هو نقطة الضغط المراقبة، لذا ستهم تقارير البطالة والتوظيف الكندية يوم الجمعة المستثمرين الذين يتتبعون جودة الائتمان، وطلب الرهن العقاري، وقدرة الأسر والشركات على خدمة الديون.
التكنولوجيا وأشباه الموصلات: تراجع القطاع التقني خلال الشهر والسنة الماضيين، وهبطت أشباه الموصلات الكندية بشدة عبر جميع الفترات المبلغ عنها، تاركة تلك المجموعة الصغيرة كأحد أضعف مناطق السوق. ويظهر ضغط البيع الأخير في سيليستيكا مدى سرعة تقلب المعنويات عندما توضع توقعات أجهزة الذكاء الاصطناعي وإنفاق مراكز البيانات تحت المراجعة، حتى مع إبقاء مشروعات مثل خطة بروكفيلد لمركز بيانات ذكاء اصطناعي كبير في المملكة المتحدة على طلب البنية التحتية طويل الأجل في الرادار. وبالنسبة للمستثمرين في التكنولوجيا الكندية، المحفز الرئيس الآن هو نتائج الشركات المحلية من شركات البرمجيات وخدمات تقنية المعلومات في الأيام المقبلة، إذ ستشكل تعليقاتها حول ميزانيات العملاء والطلب السحابي أو على المدفوعات مقدار المخاطر التي يرغب المستثمرون في تحملها عبر قطاع التكنولوجيا الأوسع.